「なんで落ちたんだろう……」
審査結果のメールを見た瞬間、そんな言葉が頭をよぎった方も多いはずです。
焦りと恥ずかしさが混ざったような、あのモヤモヤした感覚。私も経験しています。
でも、ひとつだけ確かなことをお伝えします。
審査落ちは「詰み」ではありません。原因を特定して、正しい順番で対策を取れば、必ず次の一手が見えてきます。
この記事では、クレジットカードの審査落ちの原因を5つに整理し、原因の特定から次にやるべき対策まで、あなたの状況に合わせて丁寧に解説します。まずは落ち着いて、一緒に敵の正体を確かめましょう。
試練に敗れた勇者へ——審査落ちは「詰み」じゃない
武具(クレカ)の審査落ちは、決して特別なことではありません。
カード会社が公式に合否の内訳を公表することはありませんが、申込者の一定数が審査を通過できないのは業界の実態です。「自分だけがダメだったのか」と思う必要はありません。
ただし、ひとつだけ注意してほしいことがあります。
審査落ちした直後に「別のカードにすぐ申し込む」のは最悪手です。
原因を特定しないまま動くと、同じ壁に何度もぶつかります。さらに、短期間に複数のカードへ申し込むこと自体が、新たな審査落ちの原因になります。
まずは「なぜ落ちたのか」を知ること。それが、最速で武具を手にするための第一歩です。
クレカの審査に落ちた理由は5つある——魔王の正体を暴く
クレジットカードの審査落ちの原因は、大きく5つの「魔王」に分類できます。それぞれの正体を順番に見ていきましょう。
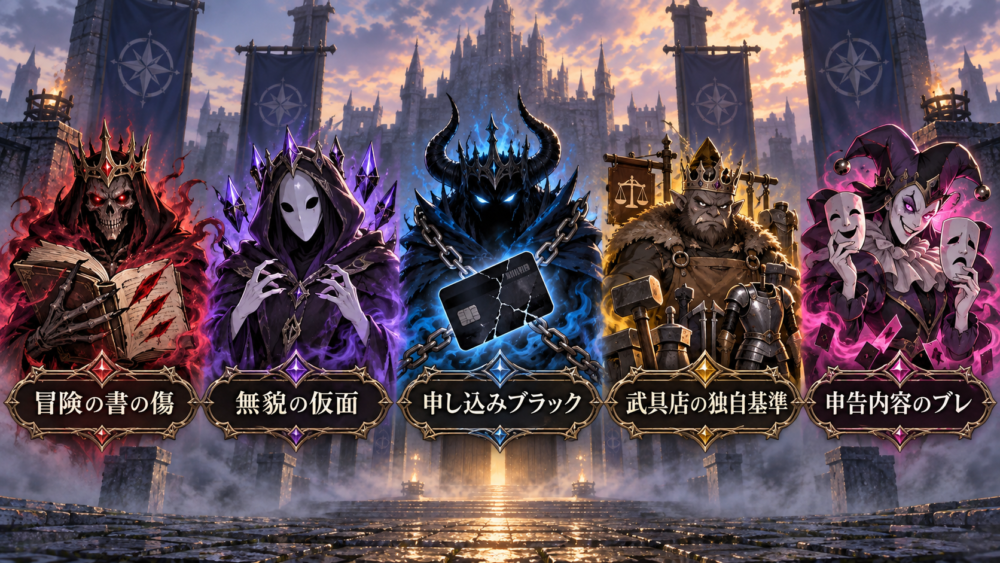
第一の魔王:冒険の書(信用情報)の傷
審査落ちの原因として、もっとも影響が大きいのが冒険の書(信用情報)に刻まれた傷です。
冒険の書とは、クレジット利用履歴を記録した信用情報のこと。CICやJICC、全国銀行個人信用情報センター(KSC)という3つのギルド(信用情報機関)が管理しています。
この書に記録される「傷」の代表例です。
- 61日以上または3ヶ月以上の支払い延滞
- 債務整理(任意整理・個人再生・自己破産)
- 強制解約の履歴
- 保証債務の履行(保証人として肩代わりした記録)
これらは「事故情報」と呼ばれます。CICでは、延滞・債務整理などの記録は契約終了後5年以内に消えます。ただし機関によって保有期間が異なるため、詳しくは延滞履歴の消え方と回復ロードマップをご確認ください。
また、「傷がない=必ず審査が通る」というわけでもありません。第二〜第五の魔王も存在するからです。
延滞って、1日でも遅れたらアウトなの?

1〜2日の遅れで、すぐに事故情報(ブラック)になることはありません。ただ、CICには毎月の「入金がなかった」という記録が残ることがあり、審査ではそこも見られます。61日以上または3ヶ月以上の延滞になると、事故情報として記録されます。うっかり遅れたと気づいたら、すぐ入金することが大切です。
第二の魔王:無貌の仮面(スーパーホワイト)
「傷がないのに落ちた」——そう感じている方が直面しているのが、この魔王かもしれません。
スーパーホワイトとは、信用情報に何の履歴も記録されていない状態のことです。クレカを一度も使ったことがない、あるいは過去の履歴がすでに消えてしまった場合に起こります。
武具店(カード会社)の審査担当者の立場から考えると、「この人がお金をきちんと返す人かどうか」を判断する材料がゼロの状態です。素性のわからない人物に武具を貸すリスクは取れない——そう判断されて弾かれます。
「傷がないなら有利なはず」は誤解です。履歴がないこと自体が、審査においてマイナスになり得ます。
スーパーホワイト状態からの脱出方法については、スーパーホワイトの正体と解決策で詳しく解説しています。
第三の魔王:申し込みブラック(短期多重申込)
「審査に落ちたから別のカードに申し込もう」——その行動が、さらなる審査落ちを招くことがあります。
短期間に複数の武具(クレカ)へ申し込むと、その記録が冒険の書に「申込情報」として残ります。武具店はこの記録を見て、「お金に困っているのではないか?」「信用に問題があるのではないか?」と判断します。
これが申し込みブラックと呼ばれる状態です。
申込情報の記録は、CICとJICCでは申し込みから6ヶ月間、全国銀行個人信用情報センター(KSC)では1年間残ります。その間は新たな申し込みを控えるのが賢明です。
詳しくは申し込みブラックの仕組みと対策で解説しています。
第四の魔王:武具店ごとの独自基準
冒険の書に問題がなくても、落ちることはあります。武具店(カード会社)ごとの独自審査基準が原因です。
各武具店は、信用情報に加えて申告内容(職業・年収・居住形態など)を独自の基準で評価します。同じ申込者でも、武具店が変われば結果が変わることは珍しくありません。
特に影響が大きい属性の例です。
- 職業(正社員・派遣・フリーランス・無職など)
- 年収・勤続年数
- 居住形態(持ち家・賃貸)と居住年数
- 年齢
また、過去にその武具店でトラブルがあった場合、社内ブラックとして内部データに記録されていることもあります。社内ブラックはギルド(信用情報機関)への開示請求では確認できません。該当する武具店への再申し込みを避けることが唯一の対策です。
社内ブラックの詳細は社内ブラックの正体と対策で解説しています。
武具店(カード会社)の系統(銀行系・信販系など)によっても審査の傾向が異なります。武具店(カード会社)4つの系統と審査傾向の違いも合わせて参考にしてください。
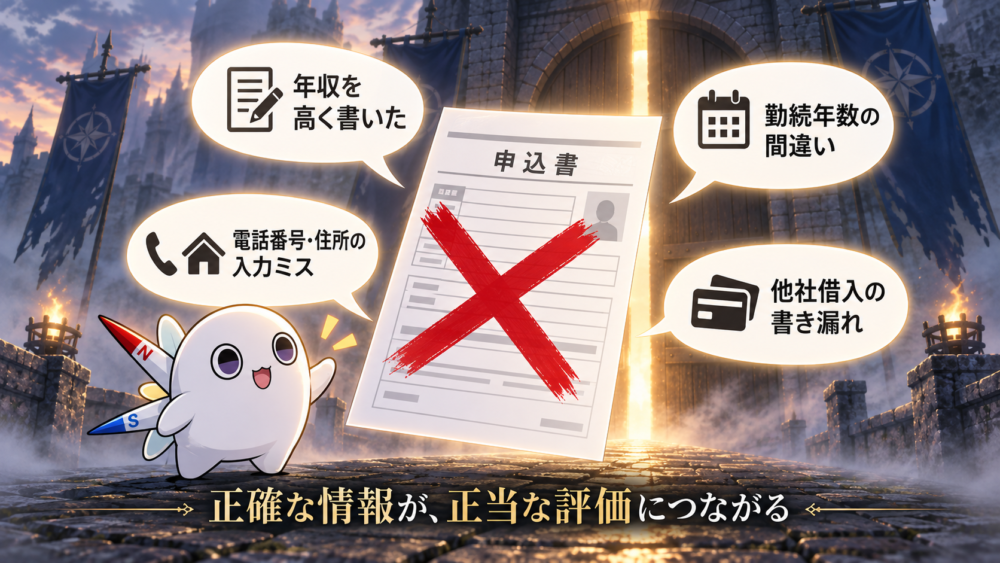
第五の魔王:申告内容のブレや虚偽
見落とされがちですが、申込フォームへの記入内容が原因で落ちるケースもあります。
武具店は審査の過程で、申告された勤務先・収入と実態が一致するかを確認します(在籍確認・収入証明の提出など)。申告内容と実態にズレがあると、審査結果に直接影響します。
よくある記入ミスの例です。
- 年収を実際より高く記入してしまった
- 勤続年数を誤った(転職直後を忘れていたなど)
- 電話番号や住所の入力ミス
- 他社借入額の記入漏れ・過少申告
虚偽申告は審査落ちだけでなく、将来の申し込みにも悪影響を与える可能性があります。必ず事実を正確に記入することが鉄則です。
自分の「冒険の書」を確かめる——真実の水晶で現状を把握する
5つの魔王の正体がわかったところで、次にやるべきことはひとつです。
自分の冒険の書(信用情報)を実際に確認すること。動く前に、現状を把握する。これが鉄則です。
CICへの情報開示請求を行えば、現在の信用情報を自分の目で確かめられます。申し込みの履歴、延滞の記録、契約中のカードの状況——全部わかります。スマホとマイナンバーカードがあれば、その場で確認できます。
「自分がどの魔王と戦っているのか」を知らないまま動くのは、マップなしでダンジョンに踏み込むようなものです。
開示請求の具体的な手順・費用については、CIC開示請求の手順(スマホ・郵送)で詳しく解説しています。まだ確認していない方は、先にこちらをご覧ください。
魔王を特定したら——次の一手を選ぶ
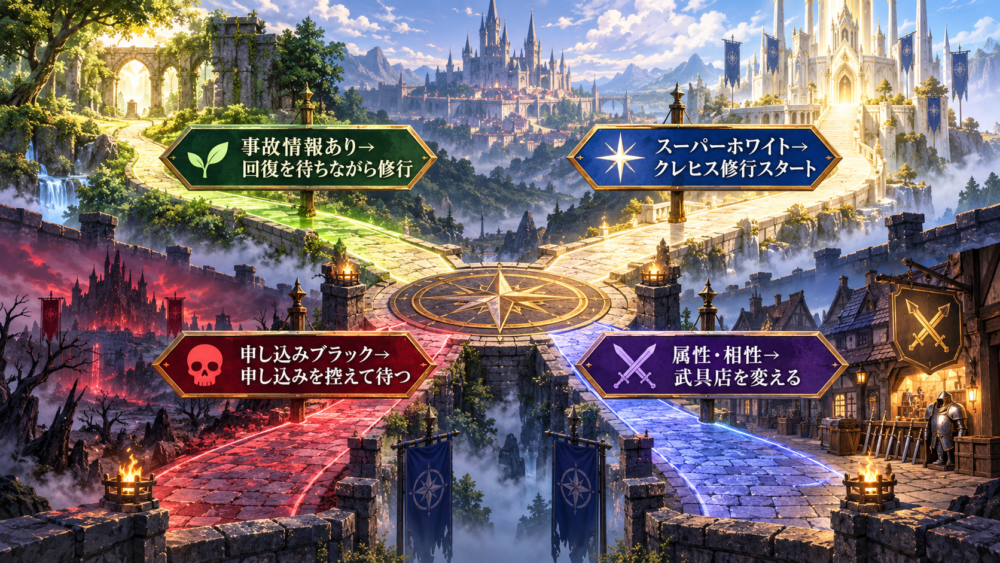
冒険の書を確認して、自分が直面している魔王がわかったら、いよいよ対策の番です。魔王の種類によって取るべき行動が変わります。
呪い(事故情報)があった場合
延滞・債務整理などの事故情報が冒険の書に残っている場合、残念ながら即効薬はありません。ただし、できることは確実にあります。
- 記録が消えるタイミングを把握する:CICでは契約終了後5年以内に消えます。いつ消えるかを確認して、その間に別の対策を進めます
- 今ある支払いを完璧にする:スマホ本体の分割払いなど、信用情報に記録される支払いは絶対に遅れない。これが今できる最大の修行です
- デビットカードで「使いすぎない習慣」を作る:デビットカードは審査なしで作れますが、信用情報には記録されないため、クレヒスは育ちません。口座残高の範囲で払う練習として使いましょう
事故情報が消えるまでの回復ロードマップは、延滞履歴の消え方と回復ロードマップで詳しく解説しています。呪いが消えた後の修行の始め方は、クレヒス修行入門|ブラック明けから今日始める3つのことをご覧ください。
無貌の仮面(スーパーホワイト)だった場合
信用情報に何も記録がない状態なら、やることはシンプルです。
クレヒス修行を始める——つまり、履歴を作ることです。
審査の通りやすい入門向けの武具(クレカ)を1枚取得して、毎月少額を使い、期日どおりに支払い続ける。これを半年〜1年続けるだけで、冒険の書に実績が積み上がります。
最初の1枚選びが修行の成否を分けます。審査難易度が低く、クレヒスが育てやすいカードを厳選した記事を参考にしてください。
申し込みブラックだった場合
短期間に複数の申し込みをしてしまった場合、対策は「待つこと」です。
申込情報はCICに6ヶ月間記録されます。その期間中は新たな申し込みを一切控えるのが正解です。待っている間は、現在の支払いを完璧にこなしてポジティブな実績を積む。時間が経てば申込情報は消え、審査への影響もなくなります。
武具店の独自基準・属性の問題だった場合
冒険の書に問題がなく、申し込みブラックでもないのに落ちた場合、武具店との相性や属性の問題が考えられます。対策は申し込む武具店(カード会社)を変えることです。
銀行系・信販系・流通系・消費者金融系の4つの系統によって、審査の傾向が大きく異なります。自分の属性(職業・収入・年齢など)に合った系統を選ぶことで、審査通過率が上がります。
過去にその武具店でトラブルがあった場合は社内ブラックの可能性があります。同じ武具店への再申し込みは避け、別の武具店を選ぶことが賢明です。
ぺさコラム|私も審査に落ちた日のことを覚えている
少しだけ、私自身の話をさせてください。
初めて武具(クレカ)の審査に落ちたとき、私は原因が全くわかりませんでした。「なんとなく申し込んで、なんとなく落ちた」——今思えば、当然の結果です。
そこからお金の勉強を始めて、初めてCICというものを知りました。開示請求をして、自分の冒険の書(信用情報)を確認したときのことは、今でも忘れられません。
出てきたレポートは、約20ページ。延滞の履歴だけでなく、短期間に複数のカードへ申し込んだ記録も、全部残っていました。申込情報が積み重なって、あのボリュームになっていたんだと思います。
正直、見たくない情報でした。でも、その書類を見て初めて、自分がしてきたことを客観的に直視できました。「他の会社がこれを見て、信用に足るか?」と考えたら——答えは明らかにNOでした。
現実から目を背けているうちは、何も変わりません。書かれていることを直視して、それでも前に進む。それがクレヒス修行の本質だと思っています。
あなたも、まず自分の冒険の書を確かめることから始めてみてください。
よくある疑問——冒険者たちの声に答える
審査落ちについて、読者からよく寄せられる疑問にお答えします。
Q. 審査に落ちた履歴はCICに残る?
審査に落ちたこと自体って、ギルド(CIC)の冒険の書に残るの?落ちた履歴があったら、次の審査にも影響する?
審査に落ちたこと自体は記録されません。ただし、申し込んだという事実(申込情報)は、CICでは6ヶ月間記録されます。合否は残りませんが、申込情報が短期間にいくつも並ぶと「多重申込」と見られて審査に影響します。落ちたからといって、焦って次々と申し込むのは禁物です。
Q. 審査に落ちた直後に、別のカードに申し込んでもいい?
じゃあ、審査に落ちた直後に別の武具店(カード会社)に申し込むのはアリ?
原則として、すぐに別の武具店へ申し込むのはおすすめしません。まず自分の冒険の書(信用情報)を確認して、落ちた原因を特定することが先決です。CICの開示請求は、スマホならその場で、郵送でも1〜2週間ほどで結果がわかります。確認が済むまでは、申し込みを控えましょう。
Q. 自分で審査に通れないなら、家族カードはどう?
自分では審査に通れないなら、家族カードを使う方法はどう?
家族カードは本人の審査なしで使える場合が多いですが、大事な注意点があります。家族カードの利用の記録は、原則としてメインのカードを持つ家族の信用情報に残り、あなた自身のクレヒスにはなりません。クレヒスを育てたいなら、自分名義のカードを持つことが必要です。
まとめ|クレカ審査落ちの原因を知った勇者は、もう負けない
この記事では、クレジットカードの審査落ちの原因を5つの「魔王」として整理しました。最後に要点をまとめます。
- 第一の魔王:冒険の書の傷——延滞・債務整理などの事故情報。CICでは契約終了後5年以内に消える
- 第二の魔王:無貌の仮面——信用情報がない状態(スーパーホワイト)。クレヒス修行で解決
- 第三の魔王:申し込みブラック——短期多重申込の記録。CICなら6ヶ月待てばリセット
- 第四の魔王:武具店の独自基準——属性・社内ブラックが影響。武具店を変えることで突破口が開ける
- 第五の魔王:申告内容のブレ——記入ミス・虚偽申告。正確な情報で再申し込みを
対策を取る前に必ずやること——CICへの開示請求で「今の自分の状況」を確かめることです。
マップなしでは戦えません。まず現状を知り、それから動く。その順番を守るだけで、次の結果は大きく変わります。