本記事にはプロモーションを含みます。
薬やヒステリックではない?妹との会話から紐解く「クレヒス」の謎
「ねぇ、お姉ちゃん。最近よく聞く『クレヒス』って、何かの薬の名前?それとも、すぐカッとなるヒステリックな性格のこと?」
先日、社会人になったばかりの妹と食事をしていたとき、不意にそんな質問を投げかけられました。どうやら、友だちとの会話で出てきた言葉の意味がわからず、一人で悩んでいたようです。
思わず笑ってしまいましたが、これは決して笑い話ではありません。
「クレヒス」という言葉。あなたも一度は耳にしたことがあるかもしれません。しかし、その正確な意味を自信を持って説明できる人は、実はそれほど多くないのです。どこか専門的で、自分には関係ない遠い世界の話のように聞こえるかもしれません。
ですが、断言します。「クレヒス」は、これからのあなたの人生を左右する、最も重要な「個人の信用情報」の一つです。
この記事では、そんな「クレヒス」の正体を、世界で一番わかりやすく、そして詳しく解説していきます。この記事を読み終える頃には、あなたは「クレヒス」が何であるかを理解するだけでなく、なぜそれがあなたの未来にとってこれほど大切なのか、そしてその情報をどう扱っていけば良いのか、その第一歩を踏み出せるようになっているはずです。
妹の素朴な疑問から始まったこの話が、あなたの「信用」という名のコンパスを正しく指し示す、きっかけになることを願っています。
1.冒険の書(クレヒス)を世界一わかりやすく解説
1-1. あなたの「お金の通信簿」、それがクレヒスです
まず、結論からお伝えします。
「クレヒス」とは、「クレジットヒストリー」という言葉の略称です。そして、その正体は、一言で言えば「あなた個人の、お金に関する信用の記録」です。
もっとイメージしやすくするために、こう考えてみてください。クレヒスは、あなたの「お金の通信簿」のようなものです。
学生時代の通信簿には、国語や数学といった教科の成績だけでなく、授業態度や出欠状況、先生からの所見などが書かれていましたよね。それと同じように、クレヒスという通信簿には、あなたがこれまでに利用してきたクレジットカードや各種ローンなどの契約内容や申込み、毎月の支払いをきちんと守れているかといった「お金に関する約束の記録」が登録されているのです。
このブログでは、この記録のことを、あなたの旅の足跡が刻まれていく「冒険の書」と呼んでいます。
信用情報機関に加盟しているクレジットカード会社や銀行などの金融機関は、あなたが新しいカードを申し込んだり、ローンを組もうとしたりする際に、原則としてこの「お金の通信簿」であるクレヒスを照会します。そして、そこに書かれた記録を、「この人は約束通りにお金を返してくれる、信用できる人物だろうか?」という返済能力を判断する参考にするのです。最終的な審査は、各社がそれぞれの基準で総合的に判断します。
つまり、クレヒスは、金融サービスを利用する上でのあなたの「信用力」を客観的に示してくれる、とても重要な情報なのです。
1-2. 冒険の書(クレヒス)に記録される具体的な情報
では、その「お金の通信簿」には、具体的にどのような情報が、どのように記録されているのでしょうか。この記事では、説明しやすいように次の5つに分けて紹介します(信用情報機関が定めた共通の分類ではありません)。記録される項目や期間は機関ごとに異なるため、ここからは主にCICを例に、一つひとつ見ていきましょう。
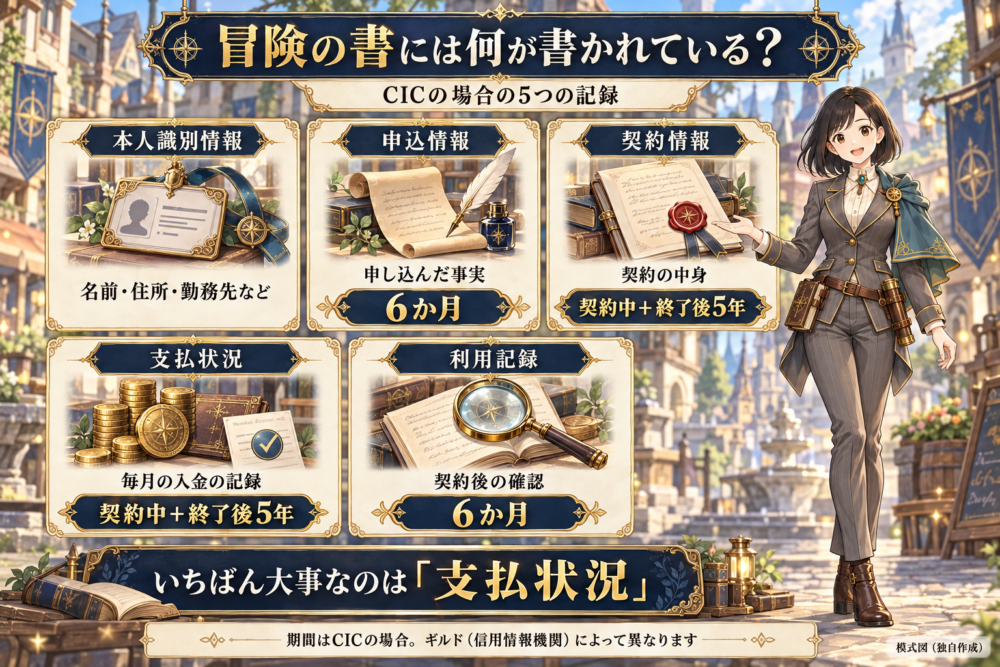
① 本人識別情報
これは、通信簿でいうところの「氏名」や「学籍番号」にあたる、あなた自身を特定するための基本情報です。
- 氏名、生年月日、性別
- 住所、電話番号
- 勤務先の名称、勤務先の電話番号
- 契約時に確認された本人確認書類(運転免許証など)の種類と番号
これらの情報は、あなたがクレジットカードやローンを契約する際に届け出た内容が記録されます。
② 申込情報
あなたが新しくクレジットカードやローンに申し込んだ、という事実そのものも記録されます。
- 申し込んだ会社名
- 会社が信用情報を照会した日(照会日)
- 申し込んだ商品の種類(クレジットカード、カードローンなど)
- 契約予定額
CICの場合、この「申込情報」は、金融機関が審査のためにあなたの信用情報を照会した日から6ヵ月間、記録として残ります。短期間に多数の申し込みがあると、この記録がいくつも並ぶことになります。
申し込みが短期間に重なると、なぜ審査で不利になりやすいのかは「【冒険の書の罠】申し込みブラックとは?短期間での複数申し込みが危険な理由と対策」で解説しています。
③ 契約情報
現在あなたが契約している、あるいは過去に契約していたクレジットカードやローンに関する詳細な内容です。
- 契約した会社名
- 契約の種類(クレジットカード、自動車ローン、住宅ローンなど)
- 契約した年月日
- 契約額(クレジットカードの場合は利用可能枠、ローンの場合は契約総額)
- 支払回数
この情報を見ることで、金融機関はあなたが「どのような種類の契約を」「どれくらいの規模で」結んでいるのかを把握することができます。
④ 支払状況
ここが「お金の通信簿」で最も重要な「成績」の部分です。過去の支払い履歴が克明に記録されています。
- 毎月の請求額と入金額
- 支払いの残高
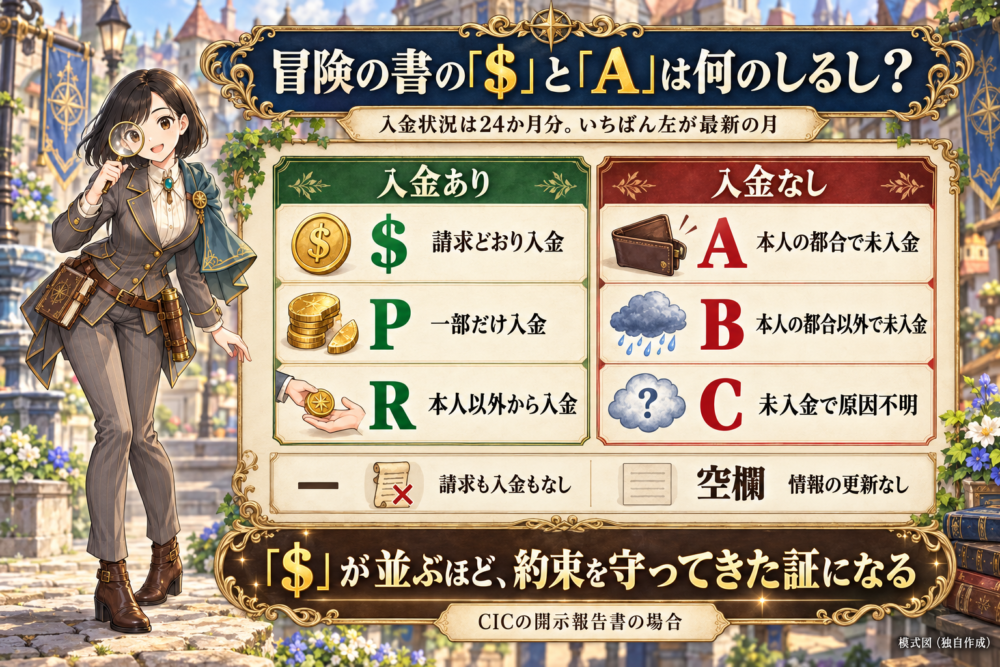
- 過去24ヵ月(2年間)の入金状況
- 延滞(支払いの遅れ)の有無や、その解消日
- 大きな支払い遅れ(CICでは、返済日から61日以上または3ヵ月以上の延滞)や、保証会社による代位弁済(保証履行)、破産などがあった場合の情報(「異動」と呼ばれます)
特に重要なのが、過去24ヵ月分の入金状況です。CICの開示報告書では、毎月「請求通りに入金があったか」「一部しか入金がなかったか」などが、専用の記号(例えば、請求通りの入金を示す「$」マークや、本人の都合で約束の日に入金がなかったことを示す「A」マークなど)で記録されます。この部分を見れば、あなたが毎月の支払いをきちんと守っているかどうかが一目瞭然となるのです。
延滞の記録がいつまで残り、どうすれば立て直せるのかは「【復活のロードマップ】延滞履歴はいつ消える?CICのブラック情報からの回復法を5ステップで徹底解説」で詳しく紹介しています。
⑤ 利用記録
これは、クレジットカード会社などが、契約後(利用途上)にあなたの支払い能力を確認するなどの目的で、あなたの信用情報を照会した記録です。例えば、あなたが持っているカードの利用限度額の増額を申請した際などに、カード会社が確認を行った事実が記録されます。CICでは、この記録も利用日から6ヵ月間、保存されます。
記録される情報と期間の詳細は、CIC公式の「保有している信用情報」で確認できます。
クレヒスはローンだけじゃない!身近なアレも記録されている
ここで、非常に重要なポイントがあります。多くの人が「自分はローンを組んでいないから、クレヒスは真っ白なはず」と考えがちですが、それは大きな誤解です。
実は、クレヒスには、私たちが日常的に利用している意外なサービスの支払い履歴も記録されています。その代表例が、スマートフォンの端末代金の分割払いです。
もしあなたがスマートフォンを24回や48回の分割払いで購入した場合、それは端末代金を後から分けて支払う、クレジット取引の一種です。そのため、毎月の支払いが遅れると、その事実はクレヒスにしっかりと記録され、将来のクレジットカードや住宅ローンの審査に影響を与える可能性があるのです。
端末代金の分割払いと毎月の通信料の違いなど、詳しくは「スマホの分割払いと信用情報の関係」で解説しています。
その他にも、奨学金の返済状況がクレヒスに登録されることがあります。例えば日本学生支援機構(JASSO)の奨学金では、3ヵ月以上の延滞などが登録の対象になります(返還開始から6ヵ月経過した時点での判定など、細かな条件があります)。
このように、クレヒスは、あなたが意識しているかどうかに関わらず、登録の対象となる身近な契約の支払い状況も記録していく、金融上の日記なのです。この事実を理解することが、自分の信用を管理する上での第一歩となります。
2.なぜ冒険の書(クレヒス)があなたの未来を左右するのか?
クレヒスが「お金の通信簿」であることはご理解いただけたかと思います。では、なぜこの通信簿の成績が、私たちの未来にとってそれほどまでに重要なのでしょうか。その理由は、クレヒスが人生の重要な節目で参照される「信用の証明書」として機能するからです。
2-1. 人生の節目で確認される「信用の証明書」
金融機関のビジネスは、突き詰めれば「信用」に基づいています。彼らが私たちにお金を貸したり、後払いを認めたりするのは、「この人なら、きっと約束通りに返してくれるだろう」という信頼があるからです。
その信頼度、つまり「返済能力」を客観的に測るための重要な参考資料が、クレヒスなのです。金融機関は、感情や印象ではなく、クレヒスに記録された過去の客観的な事実を参考にしながら、各社の基準で総合的にあなたの信用度を判断します。審査する側がどこを見ているのかは「【審査官の思考を読む】スコアリング(採点方法)の仕組みを解き明かす」で解説しています。
具体的に、あなたのクレヒスが確認される主な場面は、以下のような人生の重要な場面です。
- クレジットカードの新規発行・更新:新しいカードを作る際はもちろん、今持っているカードを更新する際にも、あなたのクレヒスはチェックされています。支払いの延滞などがあると、更新が認められないケースもあります。
- 自動車ローンや教育ローンなどの各種ローン契約:車や教育資金など、まとまったお金が必要になる場面でローンを組む際、金融機関はあなたのクレヒスを確認したうえで審査します。
- 住宅ローン(マイホームの購入):人生で最も大きな買い物と言われる住宅の購入。数千万円単位のローン審査では、クレヒスが重要な判断材料の一つとなります。過去のわずかな支払い遅れが、審査に影響することもあります。
- 賃貸物件の契約:家賃保証会社によっては、審査の際に信用情報を照会することがあります(例:エポスROOM iD 同意条項)。その場合、クレヒスの内容によっては、希望の部屋を借りられない可能性もあります。
このように、クレヒスは暮らしの大きな節目と深く関わっています。ただし、信用情報はどんな目的にでも使えるわけではなく、クレジットやローンなどの取引で支払能力を判断するための参考情報として利用されるものです。たとえばCICでは、信用情報を社員の採用試験に利用することは目的外利用とされています。詳しくはCIC公式の「信用情報の利用」をご覧ください。
2-2. 良い冒険の書がもたらす、見過ごせないメリット
クレヒスに傷がつくことのデメリットを考えると、少し不安になってしまうかもしれません。しかし、視点を変えれば、「良いクレヒス」は、あなたの人生を豊かにする強力な資産になり得ます。
悪い記録がない「クリーンな状態」を目指すだけでなく、積極的に良い記録を積み重ねていくことで、様々なメリットが期待できるのです。この「信用を育てる」という考え方が非常に重要です。
具体的に、「良いクレヒス」を持つことには、以下のようなメリットがあります。
- 審査で返済能力を示す材料になる:これは最も直接的なメリットです。良好な支払い履歴は、あなたの返済能力を示す材料として、審査の際に参考にされます(審査結果は各社の総合判断です)。
- 契約条件を判断する参考情報になる:確実ではありませんが、信用情報は、各社が審査や与信の判断をする際の参考情報の一つになります。契約の条件は会社や商品によって異なり、良いクレヒスがあれば必ず優遇されるというものではありません。
- クレジットカードのアップグレード:一般カードを良好に利用し続けていると、カード会社から、よりステータスの高いゴールドカードやプラチナカードへの招待(インビテーション)が届くことがあります。招待の基準はカード会社ごとに異なります。これにより、空港ラウンジの利用や手厚い保険など、ワンランク上のサービスを受けられるようになります。
- 約束を守ってきた記録になる:良好なクレヒスは、金融取引の場面で、あなたが「約束を守ってきた」ことを示す客観的な記録になります。
ここで重要なのは、何もしない「真っ白な状態(スーパーホワイト)」が必ずしも最良ではないという点です。クレジットカードやローンを利用した履歴が全くないと、金融機関はあなたの返済能力を判断する材料がなく、かえって審査に慎重になることがあります。
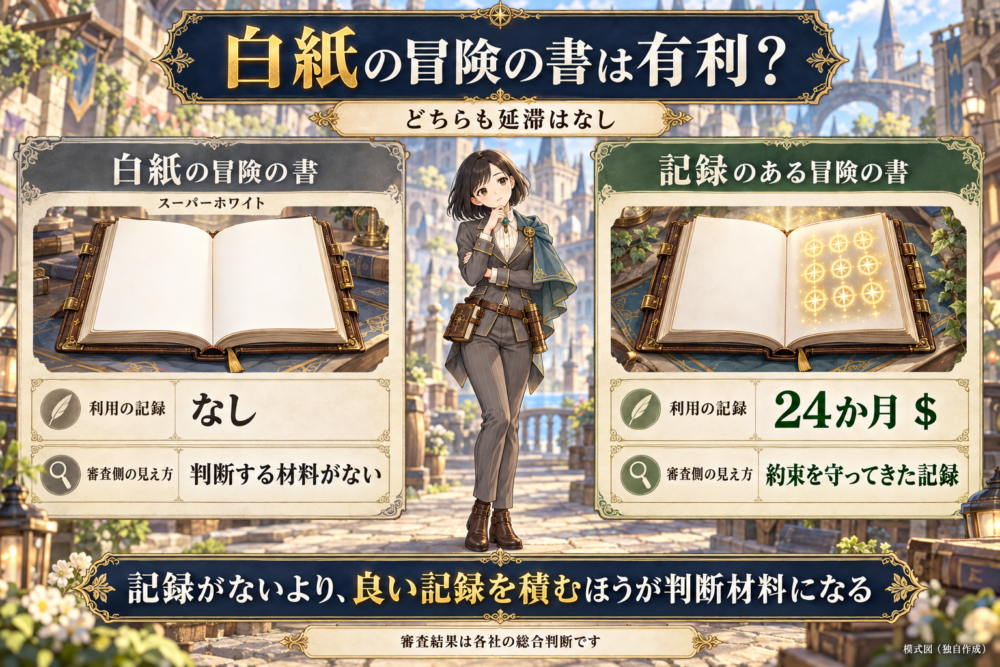
だからこそ、ただ問題を起こさないようにするだけでなく、クレジットカードを計画的に利用し、毎月の支払いをきちんと続けることで、積極的に「良いクレヒスを育て、積み上げていく」という意識が、未来の選択肢を広げる鍵となるのです。
記録が真っ白なことで審査に通りにくくなる理由と、そこから抜け出す方法は「【無貌の仮面】スーパーホワイトとは?顔を失った勇者の末路と呪いを解く方法」で詳しく解説しています。
3.冒険の書はどこにある?3つのギルド(信用情報機関)の仕組み
これほど重要なクレヒスですが、一体誰が、どこでこの情報を管理しているのでしょうか。日本では、主に3つの「信用情報機関」が、その役割を担っています。このブログでは、この3つの機関を「ギルド」と呼んでいます。ここでは、その仕組みを専門的な視点から、わかりやすく解説します。
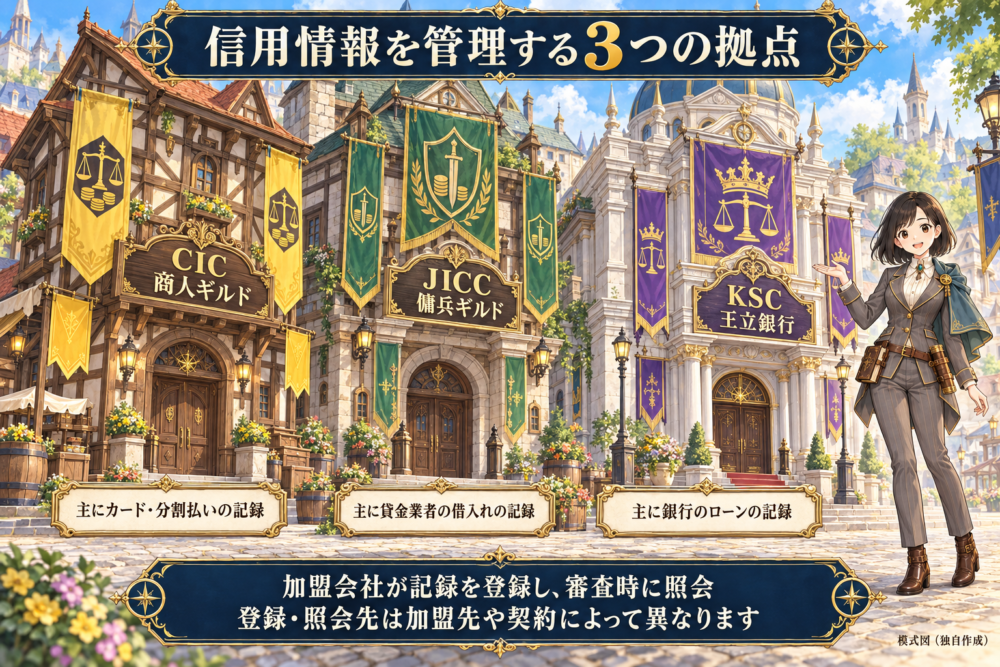
3-1. 冒険の書を管理する3つのギルド「CIC」「JICC」「KSC」
あなたのクレヒスは、以下の3つの信用情報機関によって収集・管理・提供されています(このうちCICとJICCは、貸金業法に基づく指定信用情報機関です)。これらの機関は、それぞれ加盟している金融機関の種類に特徴があり、役割が分かれています。
- 株式会社シー・アイ・シー(CIC)=商人ギルド:主にクレジットカード会社や信販会社(分割払いやショッピングクレジットを提供する会社)、携帯電話会社などが加盟しています。クレジット事業を行う企業の共同出資によって設立された、日本最大級の信用情報機関です。
- 株式会社日本信用情報機構(JICC)=傭兵ギルド:主に消費者金融会社が中心となって設立された機関で、貸金業者が多く加盟しています。クレジットカード会社も一部加盟しています。
- 全国銀行個人信用情報センター(KSC)=王立銀行:その名の通り、銀行や信用金庫、信用組合、政府系金融機関、信用保証協会などが加盟しています。住宅ローンや自動車ローンなど、銀行系の取引情報が主に集約されています。
これらの機関の違いを、以下の表にまとめました。あなたが利用しているサービスの種類によって、どの機関に情報が登録されているかが変わってきます。
3つのギルド(信用情報機関)の特徴と役割
| 特徴 | CIC (株式会社シー・アイ・シー) | JICC (株式会社日本信用情報機構) | KSC (全国銀行個人信用情報センター) |
| 主な加盟企業 | クレジットカード会社、信販会社、消費者ローン会社、携帯電話会社など | 消費者金融会社、クレジットカード会社、保証会社など | 銀行、信用金庫、信用組合、政府系金融機関、信用保証協会など |
| 主に登録される情報 | クレジットカードの利用履歴、スマートフォンの分割払いなど割賦販売の履歴 | 消費者金融からの借入履歴 | 銀行ローン(住宅、自動車)、奨学金の返済状況など |
| 情報保有期間(契約終了後) | 契約期間中および契約終了後5年間 | 契約内容や返済状況は契約期間中および契約終了後5年以内(2019年10月1日以降の契約の場合。それより前の契約は条件が異なります) | 契約内容や返済状況は契約期間中および契約終了日(完済していない場合は完済日)から5年以内(官報情報は、破産・民事再生手続開始決定日から7年を超えない期間) |
登録期間の細かな条件は、情報の種類によって異なります。最新の内容は、各機関の公式ページ(CIC:保有している信用情報/JICC:信用情報の登録期間/全国銀行個人信用情報センターの概要)でご確認ください。
3つのギルドそれぞれの特徴は「【冒険の舞台を知る】3つの情報機関(ギルド)の特徴と役割」でさらに詳しく紹介しています。
3-2. ギルド同士はつながっている?ギルド間の公認ルート(CRIN)
ここで、多くの人が抱くであろう疑問は、「消費者金融での借入情報は、住宅ローンを組む銀行にバレないのでは?」というものです。
答えは、「延滞などの情報は、確認される場合があります」。
3つの信用情報機関は、それぞれが加盟会社から集めた情報を管理していますが、CRIN(クリン:Credit Information Network)と呼ばれる情報交流ネットワークで連携しています。このブログでは、CRINを「ギルド間の公認ルート」と呼んでいます。
CRINで交流されるのは、延滞や代位弁済などの「延滞に関する情報」や、本人確認書類の紛失・盗難などを本人が申告した情報などです。各機関の加盟会社は、決められた目的と範囲の中でこれらの情報を確認します。
これが何を意味するのか、具体的な例で考えてみましょう。
- あなたが消費者金融A社(JICC加盟)からの借入金の返済を、3ヵ月以上延滞してしまったとします。
- その「延滞」というネガティブな情報は、JICCに登録されます。
- その後、その情報はCRINを通じて、CICやKSCの加盟会社も確認できる状態になります。
- 後日、あなたがマイホーム購入のために銀行B(KSC加盟)に住宅ローンを申し込むと、銀行BはKSCにあなたの信用情報を照会します。
- その際、銀行BはKSCの記録だけでなく、CRINを通じて交流されている「JICCに登録されている延滞情報」も確認することができるのです。
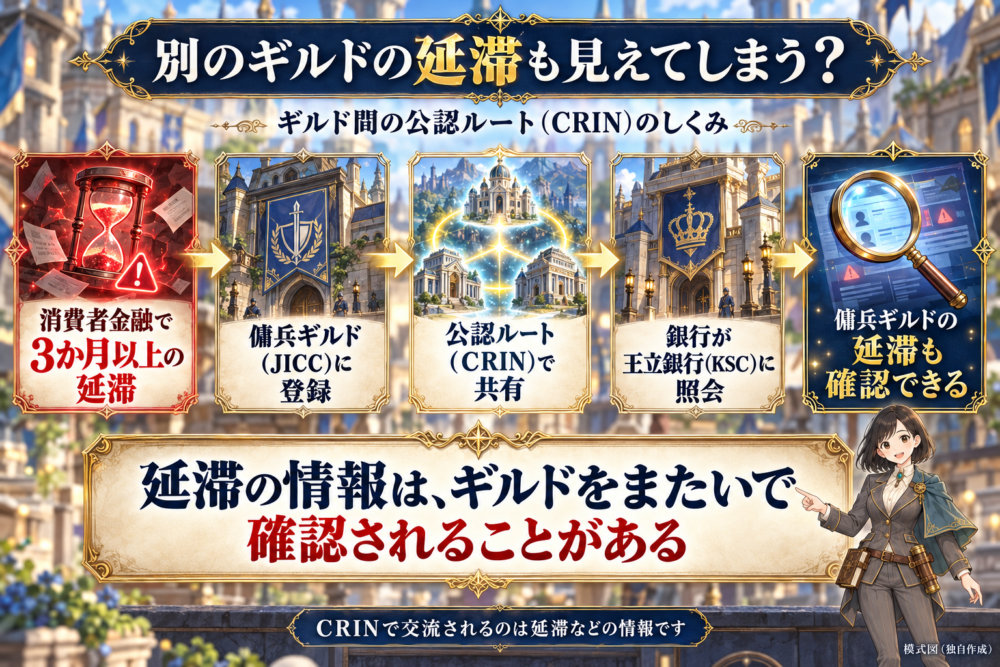
このように、信用情報機関同士は延滞などの情報を交流し合っているため、ある会社で起きた大きな支払い遅れが、別の機関に加盟する金融機関の審査で確認されることがあります。なお、交流ネットワークはCRINのほかにも、CICとJICCをつなぐFINE、3機関をつなぐIDEAがあり、それぞれ交流する情報の範囲が決められています。これらの仕組みは、個人の過剰な借入(多重債務)を防ぎ、消費者と金融機関双方を守るために役立てられています。
あなたの金融上の評判は、一つの会社の中だけで完結するものではありません。この事実を理解することが、責任ある金融行動の基礎となります。
CRINの仕組みをもっと詳しく知りたい方は「【カード延滞】全部バレる?信用情報の「筒抜け」ネットワーク|CRINの仕組みを徹底解説」もご覧ください。公式の説明はCIC公式「信用情報の交流」で確認できます。
まとめ:冒険の書を育て、未来への一歩を踏み出そう
この記事では、「クレヒス」という言葉の正体から、その重要性、そして情報が管理される仕組みまでを詳しく解説してきました。
もう一度、大切なポイントを振り返ってみましょう。
- クレヒスは、あなたの「お金の通信簿」(冒険の書)であり、クレジットカードやローン、スマートフォンの分割払いなど、登録の対象となる契約・申込み・支払状況が記録されています。
- この通信簿は、カードの発行や各種ローンの契約など、人生の重要な節目で確認される「信用の証明書」です。
- あなたのクレヒスは「CIC」「JICC」「KSC」という3つの信用情報機関(ギルド)に記録され、CRINなどのネットワークを通じて、延滞などの情報が交流されています。
「クレヒス」と聞くと、これまでは何だか怖いもの、触れてはいけないもの、というイメージがあったかもしれません。しかし、その正体を知った今、それがあなたの信用を客観的に示し、未来の可能性を広げてくれる、管理可能でダイナミックな記録であることがお分かりいただけたのではないでしょうか。
クレヒスを理解することは、自分の現在地を知るための第一歩です。そして、より重要なのは、ここからどう行動するかです。
自分のクレヒスの現在地を確かめたい方は、「CICの信用情報を自分で開示する方法」も参考にしてください。
「自分のクレヒスを、もっと良いものにしていくには、具体的に何をすればいいんだろう?」
当然、そう思われたはずです。
その、良いクレヒスを育てるための具体的な行動や習慣こそが、私たちが『クレヒス修行』と呼ぶものです。それは、特別なことではなく、日々の支払いをきちんと行う、自分の信用状態を正しく把握するなど、一つひとつの信頼を積み重ねていく地道な道のりです。
何から始めればいいか迷ったら、「【クレヒス修行入門】ブラック明けから審査落ちを防ぐ!今日始める3つのこと」で、今日からできることを紹介しています。
その「クレヒス修行」を始めるうえで大切なのが、修行の相棒になるクレジットカード選びです。あなたの信用を再起させるためのコンパスとして、カード選びの記事もぜひお役立てください。
修行の相棒になるクレジットカードの選び方と候補については、こちらの『クレヒス修行の教科書』で、あなたに合う相棒クレカを10枚に絞って紹介しています。あなたの未来を切り拓く、次の一歩をここから踏み出しましょう。
[→【クレヒス修行の教科書】相棒クレカ10選を読む]