大きな買い物をしたいけれど、一度に払うのは厳しい……。そんな時に頼りになるのが、武具(クレジットカード)の分割払いです。支払いを何回かに分けられる便利な魔法ですが、手数料がかかり、重ねて使うと翌月以降の支払いがどんどん膨らんでいく「魅惑の魔法」でもあります。この記事では、分割払いの仕組みと手数料、1回払い・2回払いやリボ払いとの違い、使い方、使えない時の対処法、手数料を抑えるコツまで解説します。
仕組みを知っておけば、分割払いを「その月をしのぐための魔法」ではなく、計画的に払うための道具として使いこなせます。
武具(クレジットカード)の分割払いの基礎知識
分割払いの基礎知識を、以下の流れで解説します。
- 分割払いの仕組み
- 分割払いの手数料
- 1回払い・2回払いとの違い
- リボ払い(奈落の沼)との違い
分割払いの仕組み
分割払いは、買い物の代金を、自分で決めた回数に分けて支払う方法です。一般的には3回以上に分けるものを分割払いと呼びます。選べる回数は武具店(カード会社)や武具によって違い、3〜24回あたりが中心ですが、36回や60回まで選べる武具もあります。
毎月の支払いは、代金と手数料を合わせた金額を、回数で割った額です(端数の調整で、初回などの金額が少し変わることがあります)。たとえば10万円を10回払いにすると、次のようになります。
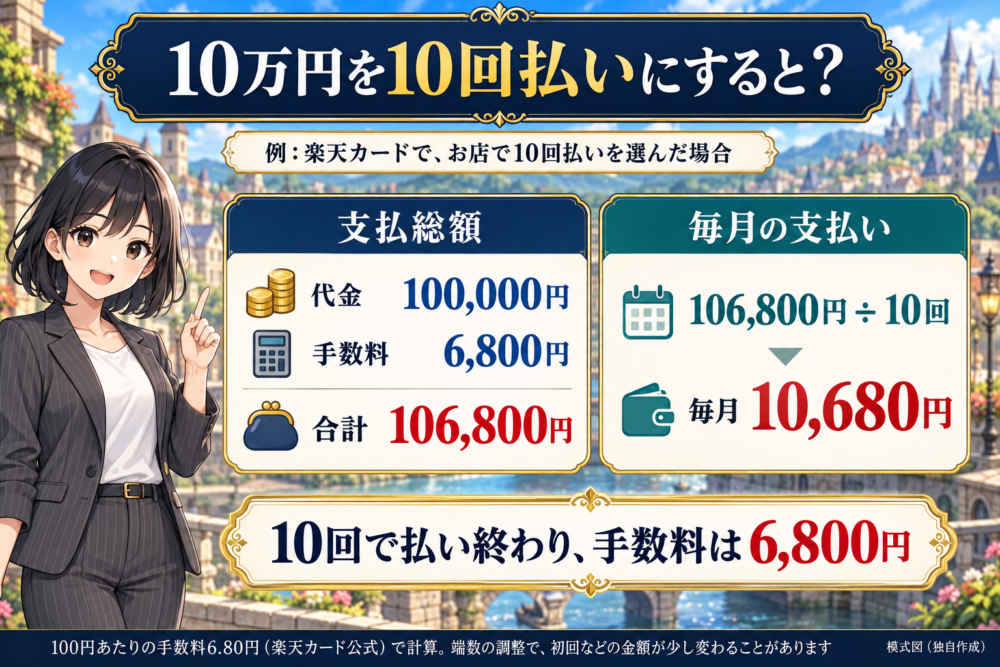
支払いが終わるまでは、まだ払っていない金額の分だけ、利用可能枠(その武具で使える金額)が減ったままです。利用可能枠は「限度額 − まだ払っていない金額」なので、毎月払うたびに、払った分だけ少しずつ戻っていきます。また、お店や商品によっては分割払いを選べないこともあります。
なお、スマホ本体を携帯会社で分割払いにするのは、武具の分割払いとは別の仕組みです。
» 【冒険の記録】スマホの分割払いでクレヒスは育つ?仕組みと注意点
分割払いの手数料
分割払いの手数料は、実質年率(1年あたりに換算した手数料の割合)で示されます。武具店や回数、申し込み方によって違い、主な武具店では次のとおりです(2026年10月時点)。
| 武具店 | 分割払いの実質年率 |
|---|---|
| 楽天カード | 12.25〜15.00%(お店で回数を選んだ場合) 17.64%(あとから分割にした場合) |
| 三井住友カード | 14.70〜17.91%(回数によって変わる) |
| JCB | 18.00%(武具によって違う場合あり) |
おおむね年12〜18%ほどで、回数が多いほど手数料の総額は増えます。同じ10万円でも、回数によって手数料は次のように変わります。
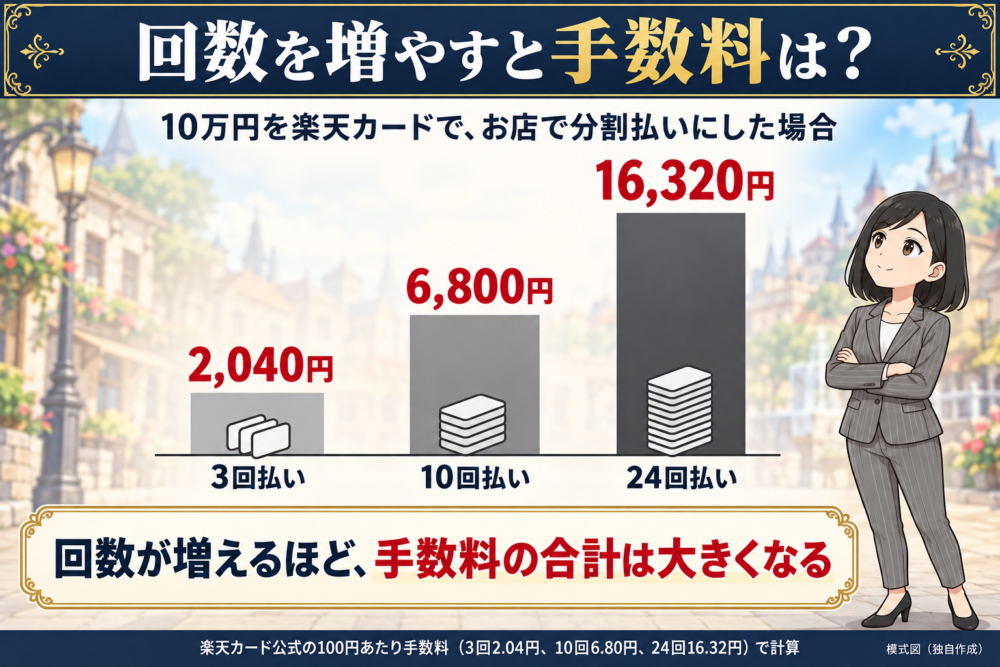
手数料は毎回の支払いに含まれて請求されます。少ない回数で分割するほど、手数料の総額を抑えられます。お店や武具店によっては、分割払いの手数料が無料になるキャンペーンを行っていることもあります。
1回払い・2回払いとの違い
1回払い・2回払いと分割払いの違いを、表にまとめました。
| 1回払い | 2回払い | 分割払い | |
|---|---|---|---|
| 支払回数 | 1回 | 2回 | 3回以上 |
| 手数料 | なし | なしの武具が多い(かかる武具もある) | かかる |
| 払い終わるまで | 翌月か翌々月(武具店ごと) | 2か月 | 回数に応じて長くなる |
| 1回あたりの金額 | 全額 | 約半分 | 代金+手数料を回数で割った額 |
2回払いは、多くの武具で手数料がかかりません。ただし、楽天カードの2回払いは、お店で支払う時に選んだ場合だけで、あとから2回払いには変えられません。また、ポケットカードのように、2回払いを「分割2回払い」として扱い、手数料がかかる武具もあります。
えっ、2回払いならどの武具でもタダだと思ってた!
多くの武具ではそうですが、全部ではないんです。使う前に、自分の武具店の公式サイトで手数料を確かめておきましょう。
一度に払える金額なら1回払い、少しだけ分けたいなら手数料のかからない2回払い、それでも厳しい高い買い物なら分割払い、と考えると選びやすくなります。1回払いの支払日などの基本は、こちらの記事で解説しています。
» 武具(クレジットカード)の仕組みを完全解説|決済・支払い・入手方法まで初心者向けガイド
リボ払い(奈落の沼)との違い
リボ払いは、使った金額にかかわらず、毎月の支払額をほぼ一定にする方法です。分割払いとのいちばんの違いは、支払いの終わりが決まっているかどうかです。
| 分割払い | リボ払い | |
|---|---|---|
| 決めるもの | 買い物ごとの支払回数 | 毎月の支払額 |
| 払い終わる時期 | 最初から決まっている | 使い続けると見えにくい |
| 手数料の総額 | 支払回数を決めた時点で分かる | 残っている金額と期間で変わる |
手数料の率は、分割払いとリボ払いで大きくは変わりません(2026年10月時点)。
| 武具店 | 分割払い | リボ払い |
|---|---|---|
| 楽天カード | 12.25〜15.00%(お店で回数を選んだ場合) 17.64%(あとから分割) | 17.64% (楽天プレミアムカードなどは15.00%) |
| 三井住友カード | 14.70〜17.91%(回数によって変わる) | 18.0%(新規入会時。設定した時期などで違う場合あり) |
| JCB | 18.00%(武具によって違う場合あり) | 18.00%(武具によって違う場合あり) |
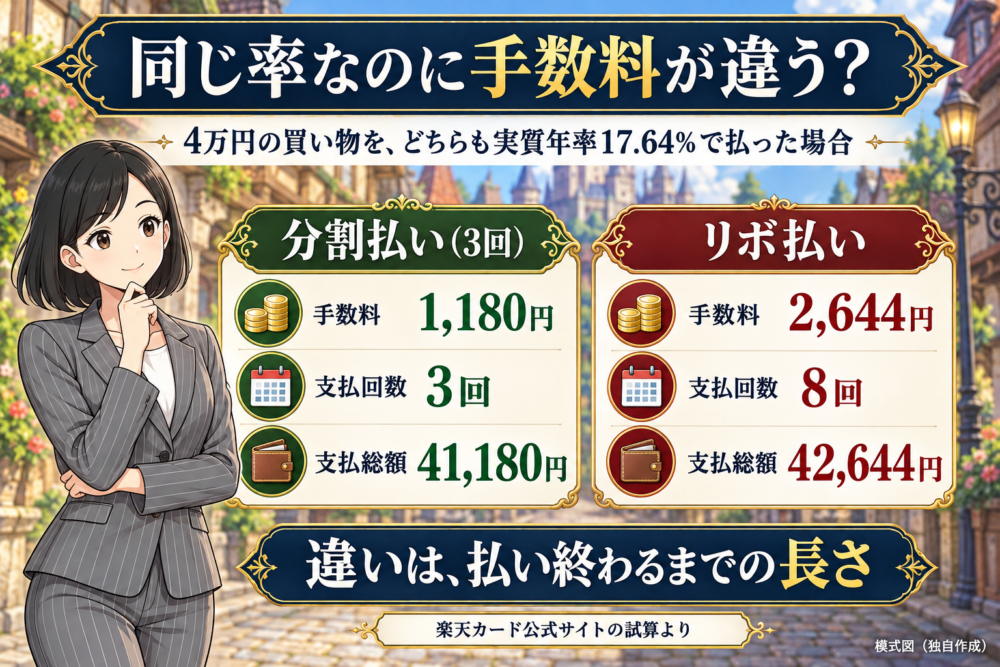
率が同じくらいでも、払う手数料の総額は変わります。楽天カード公式サイトの試算では、4万円の買い物を同じ率(実質年率17.64%)で払った場合、次のようになります。
率が同じなのに、リボの方が手数料が多いの?
リボ払いは毎月の支払いが少ない分、払い終わるまでが長くなるからです。手数料は残っている金額にかかり続けるので、期間が長いほど増えていきます。
分割払いは、払い終わる時期と総額が先に分かるので、返済の計画が立てやすい支払い方法です。リボ払いの怖さや、申し込み時の自動リボ設定(沼へと誘う招待状)については、こちらの記事でも解説しています。
» 【冒険者の必携品】クレジットカードのメリット・デメリットを初心者向けに徹底解説
» 【クレジットカードの作り方完全ガイド】申請手順や注意点を詳しく解説
クレジットカードの分割払いを利用するメリット
クレジットカードの分割払いを利用するメリットを3つ解説します。
1回当たりの支払金額を抑えられる
分割払いを使うと、1回あたりの支払金額を抑えられます。出費を複数回に分けて払えるのが大きなメリットです。10万円の買い物を10回払いにすれば、1回の支払いは1万円と少しになります(楽天カードでお店で10回払いを選んだ場合、手数料込みで月10,680円ほど)。
計画的な支出管理ができる
分割払いは、支払回数と毎月の金額、払い終わる時期が最初に決まります。いつまでにいくら払うのかが見えるので、家計簿やアプリに書き込んでおけば、支払いの予定を管理しやすくなります。払い終わる月が分かっていることが、リボ払いにはない分割払いの強みです。
トラブルの時に支払いを止められる場合がある
分割払いには、法律による守りもあります。割賦販売法(大賢者の古文書)では、分割払いなどで買った商品が届かない、説明と違うといったトラブルがあった時、条件を満たせば武具店への支払いを止めるよう申し出られる「支払停止の抗弁」が定められています。たとえば三菱UFJニコスでは、分割払いの場合、利用代金と手数料の合計が4万円以上であることが条件の一つで、1回払いは対象に含まれていません。
» 大賢者の古文書【割賦販売法】とは?クレカ利用者を守る法律のポイントをやさしく解説
毎月の支払いを調整できる分割払いは、計画的に使えば家計の味方です。ただし、便利な分だけ使いすぎには注意が必要です。払い終わる時期と総額を確かめてから使いましょう。
クレジットカードの分割払いを利用するデメリット
クレジットカードの分割払いのデメリットである、手数料と使いすぎについて解説します。
手数料がかかる
分割払いには手数料がかかります。1回払いにはない追加の費用で、回数が増えるほど総額が高くなります。前の章で見たとおり、率は年12〜18%ほどで、武具店や回数によって違います。高い買い物ほど、手数料の金額も大きくなります。
手数料は毎回の支払いに含まれているので、明細を見ないと気付きにくいのが落とし穴です。分割払いの手数料は実質的な金利と同じなので、支払総額を確かめてから使いましょう。
使いすぎてしまう可能性がある
分割払いは毎月の支払いが少なく見えるので、つい使いすぎてしまいがちです。特に、次のような使い方には注意しましょう。
- いくつもの買い物を分割払いにする
- 長い回数で分割する
- その月の支払いを軽くするために、分割払いを重ねる
分割払いは、翌月以降にも支払いが残ります。新しい買い物を分割払いにするたびに、前の分割払いの支払いに上乗せされ、毎月の支払いは積み上がっていきます。
月々ちょっとずつなら、いくつ分割にしても平気じゃない?
一つひとつは少なくても、重なると翌月の支払いが一気に増えます。その月を乗り切るために分割を重ねると、抜け出しにくくなりますよ。
最近はめっきり1回払い1択ですが、昔はよく分割払いをして1カ月の支払いを軽くして、その月を凌いでいました。
その月に買った高いものを脳死で分割にして、何とかやりくりしていくというバカなことを良くしていました。
当然ですが、分割なので翌月、翌々月にも支払いは残りますので、買えば買うほど次の月の支払いは多くなっていきます。
その時はその月の支払いが楽になればと言う一心でやっていたので、利息が高くなると言う事なんて考えても居ませんでした。
分割払いを使う前に、すでに残っている分割払いと合わせて、毎月いくら払うことになるかを確かめましょう。
クレジットカードの分割払いの利用方法
分割払いには、支払う時に回数を選ぶ方法と、使った後に支払方法を変える方法の2つがあります。自分の状況に合わせて選びましょう。
クレジットカード利用時にお店で支払回数を選ぶ
お店のレジでは、支払う時に回数を選べます。手順は次のとおりです。
- 店員に「分割払いで」と伝える
- 支払回数を伝える
- 端末で支払回数を選ぶ(店員が操作する場合もある)
- サインまたは暗証番号を入力する
ネットショップでは、支払い方法を選ぶ画面で分割払いと回数を選びます。お店やネットショップによっては分割払いに対応していないこともあり、選べる回数も武具店や武具によって違います。事前に確かめておくとスムーズです。
クレジットカード利用後に支払方法を変更する(あとから分割)
1回払いで買った後でも、武具店の会員サイトやアプリから分割払いに変えられる場合があります。「あとから分割」などの名前で用意されているサービスで、電話で受け付けている武具店もあります。変えられる期限や対象の金額、回数は、武具店ごとに決まっています。
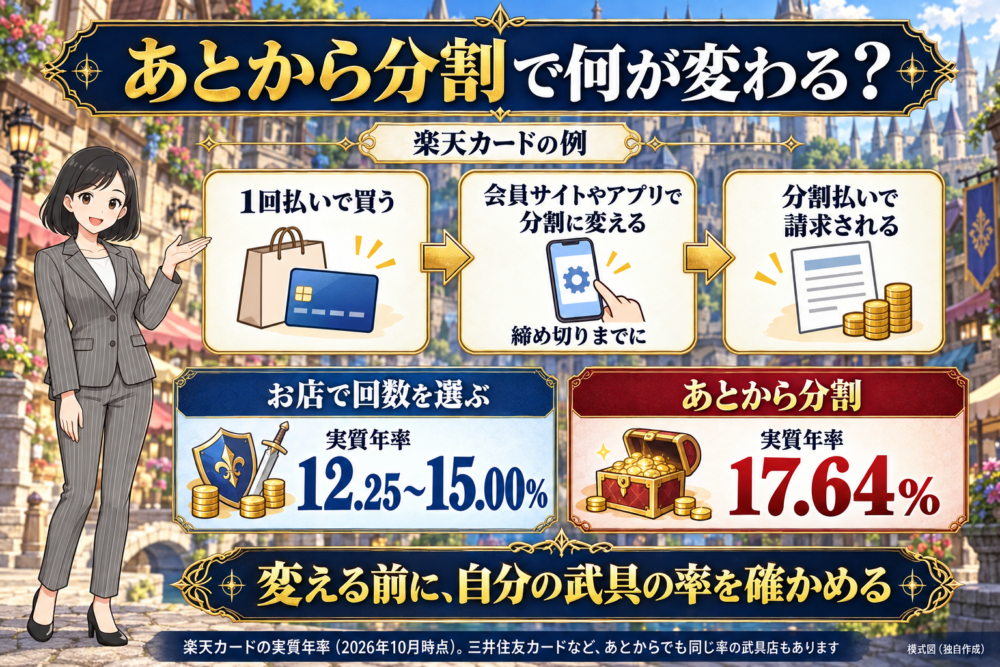
注意したいのは、あとから変えると手数料の率が上がる武具店があることです。楽天カードでは、お店で回数を選ぶと実質年率12.25〜15.00%ですが、あとから分割にすると17.64%になります。一方、三井住友カードのように、あとから変えても同じ率の武具店もあります。
あとから変えられるなら、とりあえず1回払いにしておけば楽ちんだね!
「あとから」と付く便利なサービスには、甘い罠が隠れていることがあります。変える前に、手数料の率を必ず確かめましょう。
変更する前に、次の点を確かめましょう。
- 変更後の支払回数と毎月の金額
- 手数料の率と金額
- 支払総額
- 申し込みの締め切り
手続きが終わったら、明細やアプリで変更が反映されているか確かめてください。支払方法は変えられますが、事前に詳しく確かめてから決めることが大切です。
クレジットカードの分割払いが利用できない原因と対処法
クレジットカードの分割払いが利用できない主な原因は、以下のとおりです。
- 利用可能枠が足りない
- 延滞(毒)による利用停止
- お店が分割払いに対応していない
- 武具が分割払いに対応していない
それぞれの原因と対処法を解説します。分からない時は、武具店に問い合わせましょう。
利用可能枠が足りない
分割払いでも、買った金額はいったん全部が利用可能枠から引かれます。枠が足りないと、新たに分割払いを使えません。また、分割払いなどに使える枠は、全体の限度額とは別に決まっている場合があります。対処法は、以下のとおりです。
- 会員サイトやアプリで利用可能枠を確かめる
- 支払いが進んで枠が戻るのを待つ
- 武具店に増枠を申し込む
- 枠に余裕のある別の武具を使う
利用可能枠を気にしながら使うことは、健全な武具の使い方の基本です。定期的に利用状況を確かめて、計画的に使いましょう。
延滞による利用停止
支払いが期日に遅れると、武具が使えなくなることがあります。分割払いを含め、その武具の利用はすべて止まります。止められた状態を解くには、遅れている金額を払う必要があります。すぐに全額を払えない場合は、早めに武具店に連絡して相談しましょう。
支払いの遅れは、冒険の記録(信用情報)に「毒」として残ることがあります。遅れが長いほど、新しい武具の審査にも響きます。分割払いは毎月の支払いが続くので、引き落とし口座の残高を毎月確かめておきましょう。
» 【復活のロードマップ】延滞履歴はいつ消える?CICのブラック情報からの回復法を5ステップで徹底解説
» 【水晶玉で現在地確認】CICの信用情報を自分で開示請求する完全ガイド|スマホで即日完結
お店が分割払いに対応していない
お店が分割払いに対応していないと、その場では分割払いを選べません。主な理由は次のとおりです。
- 決済の端末やシステムが分割払いに対応していない
- 1回払いだけで受け付けている
- 高い商品など、一部の商品だけ分割払いにしている
ネットショップにも、1回払いだけのところがあります。その場で選べなくても、あとから分割を使える武具店なら、買った後に分割払いへ変えられる場合があります(手数料の率は確かめましょう)。分割払いが使えるかどうかは、お店に直接確かめておくと安心です。
武具が分割払いに対応していない
次のようなカードでは、分割払いが使えません。
- デビットカード(魔法のポーチ):口座からその場で引き落とされる
- プリペイドカード:先にチャージした金額で払う
- リボ払い専用カード:支払い方法がリボ払いだけ
- 支払い方法が1回払いだけの武具
自分の武具が分割払いに対応しているか分からない時は、武具店の公式サイトや会員サイトで確かめましょう。分割払いを使う予定がある方は、武具選びの時に支払い方法も見ておくと安心です。
» 【クレジットカードの選び方】押さえるべきポイントと注意点を徹底解説!
クレジットカードの分割払いの手数料を抑える方法
クレジットカードの分割払いの手数料を抑える方法を解説します。
分割回数をなるべく少なくする
手数料を抑えるいちばんの方法は、回数を少なくすることです。回数が少ないほど、手数料の総額は減ります。以下のような方法で回数を減らせます。
- 1回払いで払えるなら1回払いにする
- 手数料のかからない2回払いが使える武具なら、2回払いにする
- 分割にするなら、無理のない範囲で少ない回数を選ぶ
ただし、回数を減らして毎月の支払いが重くなりすぎると、支払いが遅れるおそれがあります。自分の収入と支出を見て、払い続けられる回数を選びましょう。
回数はお店で選ぶ(あとから分割の率を確かめる)
武具店によっては、あとから分割に変えるより、支払う時に回数を選んだ方が手数料の率が低くなります(楽天カードの例:お店で選ぶと12.25〜15.00%、あとから分割だと17.64%)。分割払いにすると決めているなら、お店で回数を選びましょう。あとから変える時は、変える前に自分の武具の率を確かめてください。
支払えるときに繰上返済を利用する
繰上返済は、残っている分割払いを予定より早く払い終える方法です。たとえば楽天カードやJCBでは、分割払いの残りをまとめて払う繰上返済ができます。余裕ができた時に早めに払えば、その後にかかる予定だった手数料を抑えられます。繰上返済のメリットは、以下のとおりです。
- 手数料の総額を抑えられる
- 支払いが早く終わる
- 利用可能枠が早く戻る
繰上返済には注意点もあります。申し込み方法(電話・会員サイトなど)や、残りの手数料がどう計算されるか、一部だけ返せるかどうかは、武具店によって違います。手続きの前に武具店に確かめましょう。また、急な出費に備えて、手元のお金は残しておくことも大切です。計画的な繰上返済は、分割払いの柔軟さを生かしつつ、支払総額を抑えられます。
まとめ
クレジットカードの分割払いは、大きな買い物の支払いを複数回に分けられる便利な方法です。1回あたりの支払いを抑えられ、払い終わる時期も決まっているので、計画が立てやすくなります。しかし、手数料がかかることや、重ねて使うと翌月以降の支払いが膨らんでいくことには注意が必要です。
分割払いを使う前に、手数料の率と回数、すでに残っている支払いとの合計を確かめましょう。仕組みを知って計画的に使えば、分割払いは心強い味方になります。
» 【冒険者の必携品】クレジットカードのメリット・デメリットを初心者向けに徹底解説