「武具(クレジットカード)を手に入れたいけど、審査に通るか不安…」そんな勇者は少なくありません。審査官が何を見ているのかを知っておけば、申し込む前にできる準備が見えてきます。
この記事では、審査でチェックされる項目、申し込みから受け取りまでの流れ、必要書類、通過のためのコツ、落ちた時の対処法をまとめて解説します。
審査って、何を見られてるのか全然わからなくて怖いんだ…
中身が分からないと怖いですよね。見られるポイントは大きく3つです。順番に見ていきましょう
実は私も、武具の審査になかなか通らない日々を過ごした一人です。
当時はネットの情報も少なく、何が本当なのか分からないまま、暗いトンネルを一人で歩いているような心細さでした。
審査官がチェックする3つのポイント
審査官(カード会社の審査担当)が見るポイントは、大きく分けて次の3つです。
- 属性情報(あなた自身のこと)
- 信用情報(これまでの支払いの記録)
- 返済能力(収入と、いまある借入)
3つの情報をどう組み合わせて判断しているのかは、こちらの記事で詳しく解説しています。
» 【審査官の思考を読む】スコアリング(採点方法)の仕組みを解き明かす
属性情報
属性情報とは、申込書に書くあなた自身の基本情報のことです。聞かれる項目はカード会社によって違いますが、主に次のようなものがあります。
- 年齢
- 職業・雇用形態
- 勤務先(業種・規模)
- 勤続年数
- 住居形態(持ち家・賃貸など)
- 家族構成
- 年収
収入や暮らしが安定しているかを見るための材料です。どの項目をどれだけ重く見るかはカード会社ごとに違い、公表されていません。大切なのは、ありのままを正確に書くことです。
信用情報
信用情報とは、武具やローンの契約・支払いの記録のことで、ギルド(信用情報機関)に登録されています。審査官は申し込みを受けると、ギルドに照会してこの記録を確かめます。
支払いの遅れ(延滞)の記録があると、審査は通りにくくなります。毎月の支払いを期日どおりに続けることが、いちばん確かな準備です。反対に、記録がまったくない状態(スーパーホワイト)も、判断の材料が少ないぶん慎重に見られることがあります。
※ 信用情報の記録のことを「クレジットヒストリー(クレヒス)」と呼びます。
» 【冒険の舞台を知る】3つの情報機関(ギルド)の特徴と役割
返済能力(収入と借入の状況)
審査官は、申し込んだ人が利用代金をきちんと払えるかを確かめます。主に見られるのは次の点です。
- 年収
- 雇用形態や勤務先
- 他社からの借入やローンの残高
- キャッシング枠を希望する場合は、他社を含めた借入の合計
分割払い・リボ払いに使える枠は、割賦販売法にもとづいて「支払可能見込額」を調べてから決めることになっています。年収から年間の支払い予定や生活費を差し引いて計算するため、いまある借入やローンが多いほど、使える枠は小さくなります。
» 大賢者の古文書【割賦販売法】とは?クレカ利用者を守る法律のポイントをやさしく解説
申し込みから武具を受け取るまでの流れ
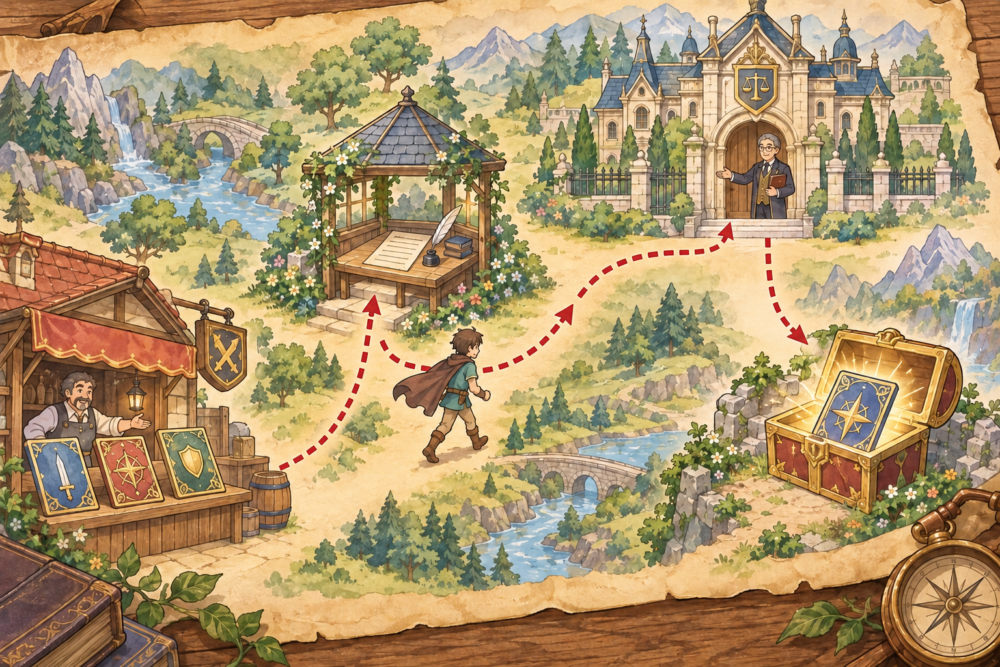
武具を手に入れるまでの流れは、次の4ステップです。
- 武具を選ぶ
- 申し込む
- 審査を受ける
- 発行・受け取り
» 武具(クレジットカード)の仕組みを完全解説|決済・支払い・入手方法まで初心者向けガイド
武具を選ぶ
武具は、生活スタイルや使い道に合わせて選びます。年会費の有無、ポイント還元率、付いている保険や特典などを比べましょう。
審査が不安な時は、カード会社の「系統」(銀行系・信販系・流通系など)も選ぶヒントになります。系統ごとの特徴は、下の記事で解説しています。
» 【クレヒス修行のカード選び】銀行系・信販系…どれを選ぶべき?カード発行会社の4つの系統と特徴を徹底解説
» 【クレヒス修行の教科書】未来の信用を育てる!あなたにピッタリの相棒クレカ10選
申し込む
いまは、多くのカード会社がスマホやパソコンからの申し込みに対応しています。氏名・住所・勤務先・年収などを入力し、本人確認と引き落とし口座の登録を行います。
入力ミスがあると、確認に時間がかかったり、審査に影響したりすることがあります。送信する前に、もう一度見直しましょう。
審査を受ける
申し込むと、審査官が属性情報・信用情報・返済能力を確かめます。ギルドへの照会もこの時に行われます。カード会社によっては、勤務先に在籍確認の連絡が入ることもあります(必ずあるわけではありません)。
審査にかかる時間は、早ければその日のうち、長いと数週間と、カード会社や申し込みの内容によって幅があります。結果と一緒に、使える枠(利用限度額)が知らされます。
発行・受け取り
審査に通ると、武具が発行されます。申し込んだその日にアプリでカード番号を確認して使える「即日発行」に対応したカードもあります。プラスチックのカードは郵送で届き、通常は申し込みから1〜2週間ほどが目安です。
郵送のカードは、本人確認つきの方法で届くことがあります。届いたら、裏面に署名欄があれば署名してから使い始めましょう。
» 【武具の使い方】クレジットカードを安全に使う完全ガイド|初心者向け
審査に必要な書類
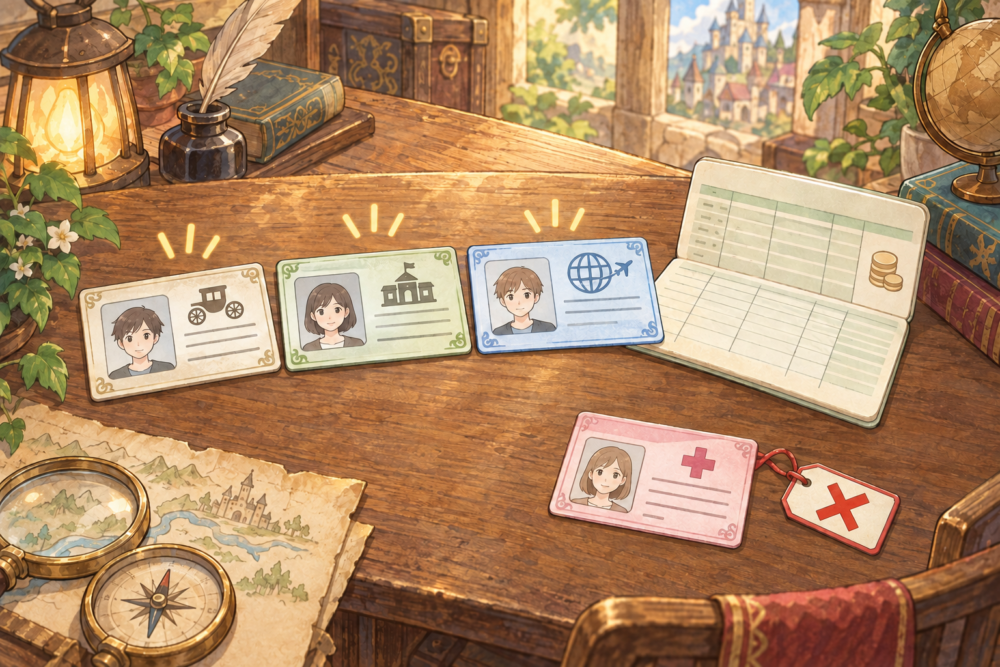
申し込みで用意するものは、主に次の3つです。
- 本人確認書類
- 引き落とし口座の情報
- 収入証明書類(求められた場合)
本人確認書類
本人確認書類は、申し込んだ人が本人であることを確かめるためのものです。運転免許証・マイナンバーカード・パスポート・在留カードなどの写真付きの書類がよく使われます。
健康保険証でもいいんだよね?

そこは要注意です。いまは健康保険証を本人確認に使えないところが多いんですよ
健康保険証は2024年12月に新しい発行が止まり、2025年12月2日以降は、本人確認書類として受け付けない事業者が多くなっています。マイナ保険証を持っていない人に交付される「資格確認書」を使えるかどうかは、カード会社ごとに違います。申し込む前に、カード会社の案内で確認してください。
また、2027年4月からは、スマホで書類を撮影して送る本人確認や、書類のコピーを送る方法が原則として廃止される予定です(犯罪収益移転防止法の施行規則の改正)。マイナンバーカードなどのICチップを読み取る方法が中心になっていきます。
引き落とし口座の情報
利用代金を引き落とす銀行口座を登録します。申し込みの画面から金融機関のサイトに移って、そのまま口座を設定できるカード会社もあります。必要な情報は次のとおりです。
- 金融機関名
- 支店名
- 口座の種類(普通・当座)
- 口座番号
- 口座名義
名義や番号の間違いは、手続きが止まる原因になります。登録する前に確認しましょう。
収入証明書類(求められた場合)
収入証明書類は、どの申し込みでも必ず求められるものではありません。ただし、お金を借りるキャッシング枠は貸金業法の対象です。そのカード会社の枠と他社の借入を合わせた金額が100万円を超える場合などは、提出が必要になります。主な書類は次のとおりです。
- 源泉徴収票
- 給与明細書(直近2か月分)
- 確定申告書
- 納税通知書
- 年金振込通知書・年金証書
自営業やフリーランスの人は、確定申告書を使うことが多いです。使える書類はカード会社の案内で確認してください。
審査に通過するためのコツ
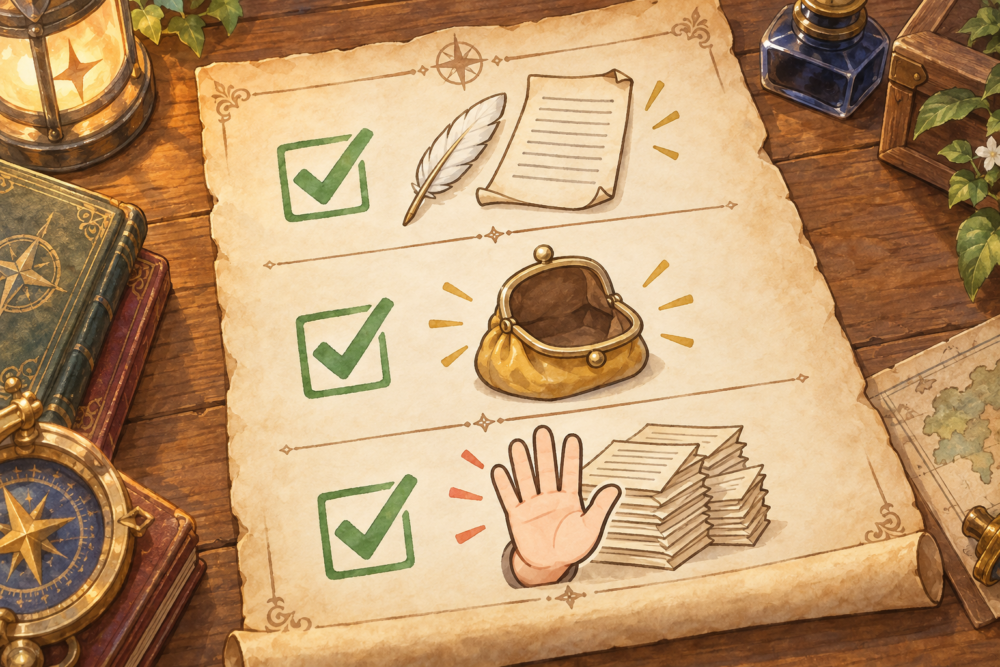
申し込む前に、次の3つを押さえておきましょう。どれも、審査官に余計な心配をさせないための準備です。
- 申込内容を正確に書く
- キャッシング枠は、使わないなら0円にする
- 短い期間にまとめて申し込まない
申込内容を正確に書く
申込内容が本人確認書類やギルドの記録と食い違うと、確認に時間がかかったり、審査に影響したりします。次の点に気をつけましょう。
- 氏名・住所・生年月日は、本人確認書類のとおりに書く
- 年収や勤続年数は、実際の数字を書く
- 誤字や入力ミスがないか見直す
- 引っ越しや転職をしたら、届け出ている情報も更新する
年収を多めに書くなど、事実と違う内容を申告するのはやめましょう。分かってしまえば、審査に通らないだけでなく、カード会社からの信用を失います。
キャッシング枠は、使わないなら0円にする
キャッシング枠(お金を借りられる枠)は、貸金業法の「総量規制」の対象です。総量規制とは、借入の合計を年収の3分の1までに制限するルールのことです。買い物に使うショッピング枠は、総量規制の対象外です(割賦販売法の対象)。
キャッシング枠を希望すると、ショッピング枠とは別に、借入の合計や年収の確認が加わります。使う予定がないなら、0円で申し込めば確認の手間が減ります。
短い期間にまとめて申し込まない
申し込んだ記録は、ギルドに一定期間残ります(CICでは照会日から6か月間)。短い期間にいくつも申し込むと、その記録は他のカード会社からも見えます。
どのくらい間を空ければよいかは公表されていません。本当に必要な武具を選んで、1枚ずつ申し込みましょう。
» 【冒険の書の罠】申し込みブラックとは?短期間での複数申し込みが危険な理由と対策
審査に落ちたときの対処法
審査に落ちても、それで冒険が終わるわけではありません。次の3つを順番に試してみましょう。
- 落ちた原因の見当をつける
- 原因を直してから申し込み直す
- デビットカード・プリペイドカードを使う
落ちたら、もう二度と武具は持てないのかな…

そんなことはありませんよ。原因を見つけて直せば、また挑戦できます
落ちた原因の見当をつける
カード会社は、審査に落ちた理由を教えてくれないのが一般的です。考えられる主な原因は次のとおりです。
- ギルドの記録に延滞などがある
- 収入に対して借入が多い
- 申込内容の誤りや書類の不備がある
- 短い期間にまとめて申し込んだ
自分の記録は、ギルドに開示請求をすれば確かめられます。原因ごとの対策は、下の記事で詳しくまとめています。
» クレジットカード審査落ちの原因5つ|次にやるべきことを完全解説
» 【水晶玉で現在地確認】CICの信用情報を自分で開示請求する完全ガイド
原因を直してから申し込み直す
申し込み直す前に、落ちた原因を直しておくことが大切です。延滞の記録がある場合は、記録が消えるまでの期間と回復の道のりを先に知っておきましょう。
前回の申し込みの記録は、ギルドにしばらく残ります。間を空けてから申し込む、系統の違うカード会社を選ぶ、といった工夫も考えられます。同じカード会社で過去に延滞などがあった場合は、そのカード会社の中に記録が残っていることもあります(社内ブラック)。
» 【復活のロードマップ】延滞履歴はいつ消える?CICのブラック情報からの回復法を5ステップで徹底解説
デビットカード・プリペイドカードを使う
武具が手に入るまでのつなぎとして、デビットカードやプリペイドカードがあります。デビットカードは使ったその場で銀行口座から引き落とされ、プリペイドカードは先にチャージした分だけ使えます。どちらも後払いではないので、使いすぎて借金になる心配がありません。
- 多くは、クレジットカードのような審査がない
- ネットショッピングで使えるものも多い
- 使える金額が口座残高やチャージ額までなので、管理しやすい
ただし、デビットカードやプリペイドカードの利用は、クレヒス(信用情報の記録)には残りません。クレヒスを育てたい場合は、いずれ武具に挑戦することになります。
私自身、審査に何度も落ちた一人です。
原因になんとなく思い当たる節はありながらも、「別の会社なら大丈夫かも!」と浅はかな考えで、また別の会社にと申し込み続けていました。
後からギルドの記録があることを知って、試しに開示してみると、そのときの申し込みまで何十ページにもわたって全部残っていて、青ざめました。
今思えば、記録を確かめるべきだったと痛感しています。
審査に関するよくある質問
審査のない武具(クレジットカード)はある?
審査のないクレジットカードはありません。カード会社は信用情報などを確かめてから発行を決めます。分割払い・リボ払いの枠については、割賦販売法で支払可能見込額の調査が義務づけられています。
「審査なし」をうたうカードは、デビットカードやプリペイドカードなど、後払いではないカードです。
無職や収入がなくても武具は作れる?
安定した収入がない場合、一般的なカードの審査は難しくなります。ただ、次のような選択肢があります。
- 家族カード(本会員である家族の信用で発行される)
- 学生向けのカード
- デビットカード・プリペイドカード(クレジットカードではない)
申し込める条件はカード会社ごとに違うので、公式サイトで確認しましょう。
まとめ
審査官が見るのは、属性情報・信用情報・返済能力の3つです。申込内容を正確に書く、使わないキャッシング枠は0円にする、まとめて申し込まない。この3つを押さえておくだけでも、余計な心配を減らせます。
本人確認書類は、健康保険証ではなく、運転免許証やマイナンバーカードなどの写真付きの書類を用意しておきましょう。
もし審査に落ちても、原因を見つけて直せば、また挑戦できます。焦らず、1枚ずつ武具をそろえていきましょう。