CICの開示報告書を取り寄せたものの、記号や番号の多さに戸惑っていませんか。「$」や「A」が並ぶ表、「異動」や「完了」という言葉。どこから読めばよいのか、迷ってしまう方は少なくありません。
CIC開示報告書は、あなたの冒険の記録(信用情報)を映し出す書類です。欄の場所と記号の意味が分かれば、手元の記録を自分の目で読み解けます。
この記事では、CICの公式資料をもとに、報告書の全体像から主な欄、入金状況の8つの記号、「異動」と「終了状況」の違いまでを順番に解説します。読み終えるころには、次の3つができるようになります。
- 契約ごとに、入金状況・26.返済状況・31.終了状況などの主な欄を自分で確認できる
- 「A」「異動」「空欄」などの表示が、何を意味し、何を意味しないかを区別できる
- 誤りが疑われるときは登録元会社、次にCICという確認先が分かる
最初に大切な前提をお伝えします。報告書に書かれているのは、取引の事実です。審査の合否は、報告書のどこにも書かれていません。この前提を持っておくと、記号ひとつに必要以上に振り回されずに済みます。
手元に報告書を用意して、上から一緒に確認していきましょう。
1. CIC開示報告書の全体像と、最初に見る場所
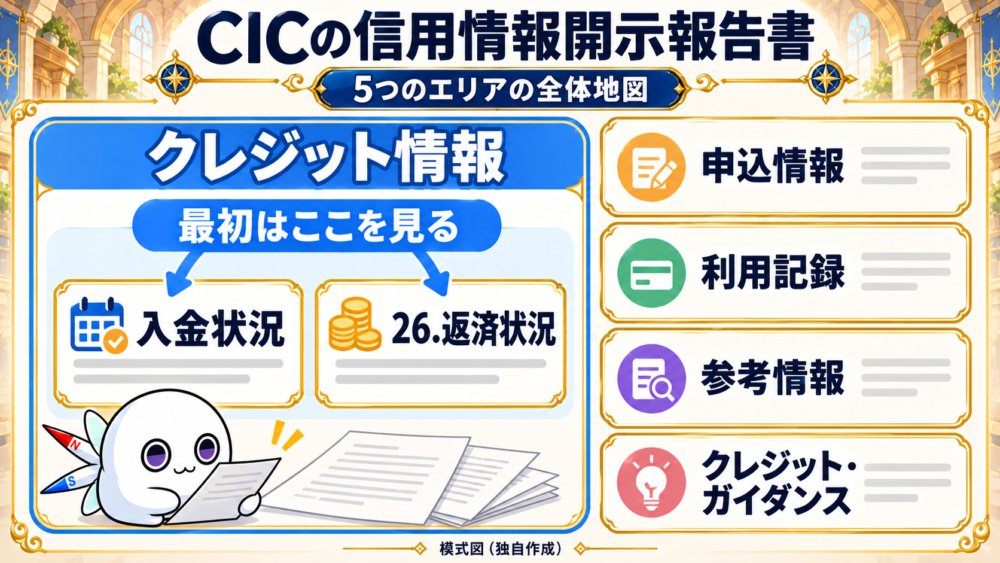
開示報告書は、性質の違う情報がいくつも並んだ書類です。最初に全体の地図を持っておくと、いま自分がどこを読んでいるのか迷わなくなります。まずは、報告書に載っている情報の区分から見ていきましょう。
開示報告書に載っている5つの情報
この記事では、読み解きやすくするために報告書の内容を5つに分けて説明します。それぞれ、何の記録で、どれくらいの期間保有されるのかを表にまとめました。
| 区分 | 何の記録か | 保有期間(CIC公式) |
|---|---|---|
| クレジット情報 | クレジット会社等と結んだ契約ごとの内容、残高、支払の状況、入金状況 | 契約期間中と、契約終了後5年間 |
| 申込情報 | 新規の申込みの際に、会社が支払能力を調べるために照会した記録 | 照会日から6ヵ月間 |
| 利用記録 | 契約中に、会社が利用状況や支払状況を確認するため(途上与信など)に照会した記録 | 利用日から6ヵ月間(会員会社には提供されない) |
| 参考情報 | 本人確認書類の紛失・盗難などの「本人申告情報」や、貸付自粛などの「協会依頼情報」 | 登録日から5年以内 |
| クレジット・ガイダンス | 取引の事実を統計的に分析した「指数」と「算出理由」 | 上の4つの記録とは性質が異なる指標 |
出典:CIC「信用情報開示報告書の見方(詳細)」PDF、CIC「CICが保有する信用情報」
参考情報のうち本人申告情報は、本人の申出により保有期間内でも削除できると案内されています。協会依頼情報の削除の扱いは、この記事で一律には説明できません。気になる場合は、CICの公式案内で確認してください。
クレジット・ガイダンスは、契約の記録そのものではありません。取引の事実をもとに算出された指標で、年収や勤務先などの属性は算出に使われないと案内されています。報告書の中心は、あくまで契約ごとの「クレジット情報」です。指数や算出理由の詳しい読み方は、CICクレジット・ガイダンスの見方を解説した記事で扱います。
全体の地図がつかめたところで、実際にどこから読み始めればよいかを確認しましょう。
最初に見る場所は「クレジット情報」
クレジット情報は、契約ごとに1つの枠で表示されます。カードが3枚あれば、原則として3つの枠が並ぶイメージです。1つの枠の中は、次の順に読むと理解しやすくなります。
- 1.登録元会社で、どの会社の記録かを確かめる
- 13.契約の内容で、カードかローンかなど契約の種類を確かめる
- 入金状況で、月ごとの入金の記録(記号)を確かめる
- 26.返済状況で、「異動」の登録があるかを確かめる
- 31.終了状況と2.保有期限で、契約が続いているか、どう終わったかを確かめる
この順番は、この記事の第2節から第5節の流れと対応しています。実際の配置は、次に紹介する公式PDFで確かめながら読むと確実です。
CIC公式の「見方」も手元に置いておく
CICは、信用情報開示報告書の見方を公式に案内しています。日本語・英語の各項目の説明や、クレジット・ガイダンスの見方もまとめられています。
この記事の図は、読み解きのために独自に作成したものです。実際の報告書のレイアウトは、上の公式PDFで確認してください。
2. 契約・金額・保有期限の主な欄
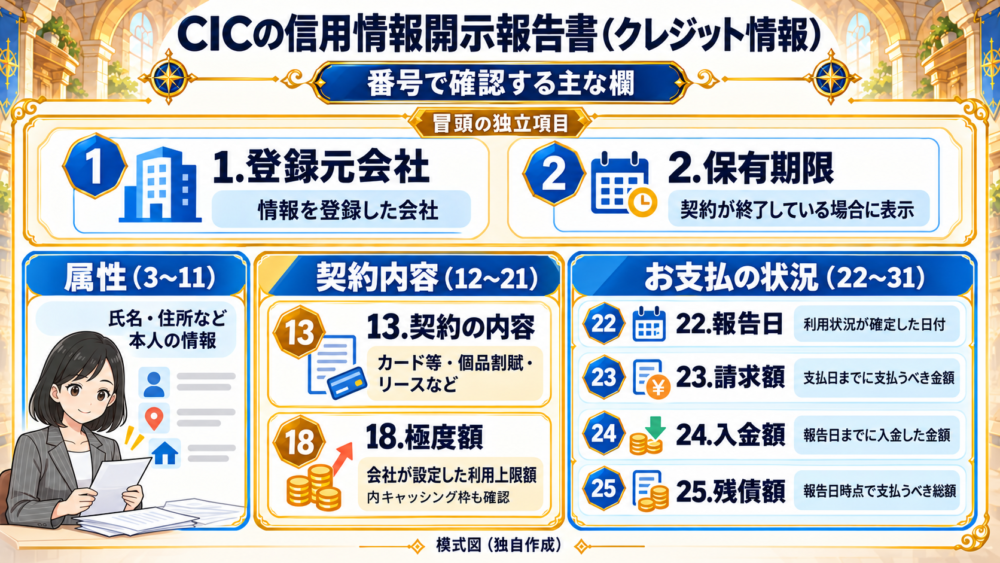
クレジット情報の欄には、1から順に番号が振られています。番号ごとに「何が書かれているか」を知っておくと、自分の記録を落ち着いて確認できます。ここでは主な欄を、まとまりごとに見ていきましょう。最初は、冒頭にある1.登録元会社・2.保有期限と、本人の情報を示す「属性」です。
登録元会社・保有期限と属性(1〜2、3〜11)
欄の冒頭には、記録を登録した会社と保有期限の2項目があります。その後に《属性》として、あなた自身の情報(3〜11)が並びます。主な内容は次のとおりです。
| まとまり | 欄 | 書かれている内容 |
|---|---|---|
| 冒頭の独立項目 | 1. 登録元会社 | その情報を登録したクレジット会社等(会員会社)の名称 |
| 2. 保有期限 | 契約が終了している場合に表示される、情報の保有期限(詳しくは次で解説) | |
| 属性(3〜11) | 3〜7. 氏名・生年月日・性別・電話番号・住所 | クレジット会社等に届け出ている本人の情報 |
| 8〜9. 勤務先名・勤務先電話 | 登録された勤務先の名称と電話番号 | |
| 10. 公的資料 | 運転免許証などの公的資料の種類、資料番号、確認日 | |
| 11. 配偶者名 | 配偶者の同意を得た契約の場合に表示 |
この中で特に読み違えやすいのが、2の保有期限です。いつまで記録が残るのかに関わるため、続けて詳しく確認しましょう。
2.保有期限の読み方
2.保有期限は、契約が終了している場合に表示される欄です。契約が続いている間は、表示されません。
CICの説明では、25.残債額が「0円」で、かつ31.終了状況にコメントが登録されている場合、22.報告日から5年間保有され、その年月の月末に削除されます。つまり、起算の基準は「契約した日」ではなく「22.報告日」です。
出典:CIC「開示報告書の見方(詳細)」PDF(1/5ページ)
保有期限が分かったら、次はその契約がどんな種類のものかを確かめましょう。
契約内容:契約の種類と内容(12〜21)
契約内容の欄には、契約の立場や種類、金額の枠などが書かれています。主な欄は次のとおりです。
| 欄 | 書かれている内容 |
|---|---|
| 12. 契約の種類 | 「本人」(本人自身の契約)または「保証人」(保証人としての契約) |
| 13. 契約の内容 | カード等、個品割賦、リースなどの契約の種類(下の表を参照) |
| 14. 契約年月日 | 契約が結ばれた日付 |
| 15. 契約終了予定日 | 最終支払日(保証契約の場合は保証期限) |
| 16. 支払回数 | 契約時の支払回数。「リボ機能付き」の表示は、リボルビング機能が付いていることを意味する |
| 17. 契約額 | 支払総額から頭金を除いた金額 |
| 18. 極度額(内キャッシング枠) | 会社が設定した利用上限金額と、そのうちのキャッシング上限額 |
| 19〜21. 商品名・数量・回数・期間 | 契約した商品名(略称)やサービス名と、関連する数量・回数・期間 |
18.極度額には、少し特殊な表示があります。同じ会社で複数のカードを持ち、顧客単位で枠が設定されている場合、1件の契約にだけ極度額が表示され、ほかの契約には全桁「N」が表示されることがあります。また、極度額は必ず登録される項目ではありません。「N」が並んでいても、それだけで異常とは限らないということです。
13.契約の内容に表示される主な種類は、次の8つです。
| 表示 | 意味 |
|---|---|
| カード等 | クレジットカードなどの契約(月々の支払いを伴う会費等を含む) |
| 個品割賦 | 商品などの代金を分割払いなどで支払う契約 |
| リース | 商品のリース料を支払う契約 |
| 保証契約 | 返済できなくなった場合に、保証会社等が代わりに返済することを取り決めた契約 |
| 無保証融資 | 保証の付いていないキャッシングや証書貸付 |
| 保証融資 | 保証の付いたキャッシングや証書貸付 |
| 住宅ローン | 住宅資金を借り入れた契約 |
| 移管債権 | 複数のクレジット契約を一本化したもの |
出典:CIC「開示報告書の見方(詳細)」PDF(1〜2/5ページ)
契約の種類が分かったら、次は金額の欄です。4つの金額と日付は、それぞれ「どの時点の何の金額か」が違います。
お支払の状況:報告日と3つの金額(22〜25)
22〜25の欄は、まとめて読むのがコツです。基準になるのは22.報告日。ほかの金額は、この日付との関係で読みます。
| 欄 | どの時点の | 何を表すか |
|---|---|---|
| 22. 報告日 | ― | クレジット会社等で、利用状況が確定した日付 |
| 23. 請求額 | 会社が定めた支払日まで | その支払日までに支払うべき金額 |
| 24. 入金額 | 報告日まで | 報告日までにクレジット会社等へ入金した金額 |
| 25. 残債額(内キャッシング残債額) | 報告日時点 | クレジット会社等に支払わなければならない総額と、そのうちのキャッシング利用金額 |
たとえば25.残債額は「報告日の時点で残っていた総額」です。報告日より後に支払った分は、まだ反映されていない場合があります。金額が今の残高と違って見えるときは、まず22.報告日を確かめましょう。
出典:CIC「開示報告書の見方(詳細)」PDF(2/5ページ)
金額の欄を見ていると、知らない会社名や見覚えのない契約が目に入ることもあります。その場合に考えられる理由を確認しておきましょう。
覚えのない会社名や「保証契約」が載っているのはなぜ?
見覚えのない記録があると、不正利用や誤登録を疑いたくなります。ただ、CICの案内では、次のようなケースも挙げられています。
- 会社の合併・統合・社名変更により、契約した当時と社名が変わっている(CIC FAQ 1081)
- 銀行ローンの債務保証をしている保証会社が、「保証契約」として登録している(CIC FAQ 1080)
銀行でローンを組んだ覚えがあれば、その保証会社の名前で「保証契約」が載っている可能性があります。それでも心当たりがない場合は、第7節で紹介する確認先へ進んでください。
最後に、報告書の後半にある法律に基づく欄にも触れておきます。
割賦販売法・貸金業法の欄(32〜47)の概要
32番以降には、法律で調査が義務付けられている内容に対応した欄があります。割賦販売法では支払可能見込額の調査、貸金業法では総量規制(借入残高が年収の3分の1を超える新規貸付の制限)などの調査が求められています。
| まとまり | 主な欄 |
|---|---|
| 割賦販売法の登録内容(32〜34) | 32.割賦残債額、33.年間請求予定額(今後1年間の請求予定額)、34.支払遅延有無(「元本手数料」「手数料のみ」「元本のみ」「遅延解消」と、遅延発生日・遅延解消日) |
| 貸金業法の登録内容(35〜47) | 35.確定日、36.残高、37.契約額、38.極度額、39.商品名、40.貸付日、41.貸付額、42.出金額、43.最新支払日、44.次回支払予定日、45.遅延有無(「元本利息」「利息のみ」「元本のみ」)、46.担保・保証人有無、47.終了状況 |
この記事では、読み違えを防ぐうえで重要な主な欄に絞って説明しています。報告書のすべての欄の定義は、CIC「開示報告書の見方(詳細)」PDFで確認してください。法律上の調査義務については、CIC「信用情報の利用」に案内があります。
3. 入金状況の8記号と並び方
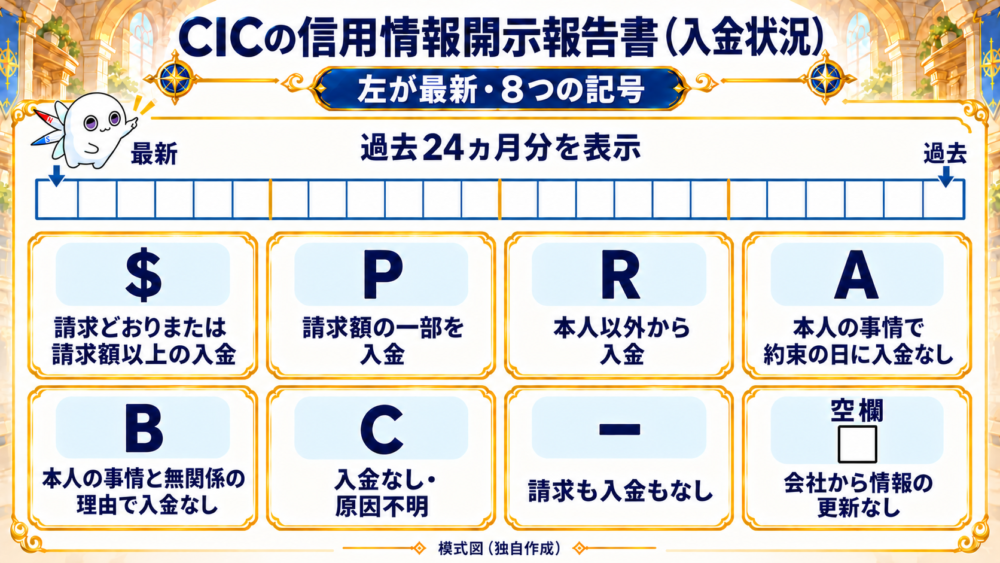
報告書の中で、最も多くの人が「これは何?」と感じるのが入金状況の記号です。並び方と8つの記号の意味を押さえれば、毎月の入金の記録を読み取れるようになります。まずは、記号が並ぶ向きから確認しましょう。
左が最新、右へ進むほど過去
入金状況は、一番左が最新の月で、右へ進むほど過去にさかのぼります。表示されるのは過去24ヵ月分です。
カレンダーのように左から古い順に並んでいると思い込むと、記録の新旧を逆に読んでしまいます。気になる記号を見つけたら、それが左寄り(最近)か右寄り(以前)かを最初に確かめましょう。
出典:CIC FAQ 1088、CIC「開示報告書の見方(詳細)」PDF(3/5ページ)
並び方が分かったら、それぞれの記号が何を意味するのかを見ていきます。
入金状況の8つの記号の意味
CICが案内している入金状況の表示は、次の8種類です。
| 記号 | 意味(CIC公式) |
|---|---|
| $ | 請求どおり(もしくは請求額以上)の入金があった |
| P | 請求額の一部が入金された |
| R | お客様以外から入金があった |
| A | お客様の事情で、お約束の日に入金がなかった(未入金) |
| B | お客様の事情とは無関係の理由で入金がなかった |
| C | 入金されていないが、その原因がわからない |
| −(ハイフン) | 請求もなく、入金もなかった(例:クレジットの利用がない場合) |
| 空欄 | クレジット会社等から情報の更新がなかった(例:クレジットの利用がない場合) |
出典:CIC FAQ 1088、CIC「開示報告書の見方(詳細)」PDF(3/5ページ)
「$」は、請求どおりに入金があったことを示す記号です。一方、「A」「B」「C」はいずれも入金がなかった月の記号ですが、理由の区別が違います。表にない記号に見えるものがあれば、公式PDFの表記と照らし合わせて確認してください。
8つの中でも、特に混同しやすいのが「ハイフン」と「空欄」です。
「−(ハイフン)」と「空欄」は何が違う?
どちらも、クレジットの利用がない場合の例として挙げられています。ただし、意味は同じではありません。
- ハイフン(−):その月は「請求もなく、入金もなかった」という内容が記録されている
- 空欄:その月は「クレジット会社等から情報の更新がなかった」
つまり、空欄は「支払った」という意味でも「問題がなかった」という意味でもありません。その月について、会社から更新がなかったことを示す表示です。
記号の意味が分かると、次に気になるのが「A」と「異動」の関係です。この2つは、よく混同されます。
「A」と「異動」は別の欄・別の基準
「A」は、入金状況に月ごとに表示される記号です。その月の約束の日に、お客様の事情で入金がなかったことを示します。
一方、「異動」は26.返済状況という別の欄に表示されます。登録される基準も別で、返済日から61日以上または3ヵ月以上の支払遅延などが対象です(詳しくは第4節)。
| A | 異動 | |
|---|---|---|
| 表示される場所 | 入金状況(月ごとのマス) | 26.返済状況 |
| 何を表すか | その月の約束の日に、お客様の事情で入金がなかった | 61日以上または3ヵ月以上の支払遅延、保証履行、破産宣告のいずれか |
入金状況に「A」が1つあることと、26.返済状況に「異動」が登録されていることは、同じ意味ではありません。どちらの記録も、会社が判断するときの参考情報になりえます。ただし、どう判断されるかは各社の基準によります。この点は第6節で詳しく扱います。
入金したのに記号が変わっていない、と感じる場合もあるでしょう。続いて、反映のタイミングについて確認します。
入金が報告書に反映されるタイミング
反映の時期については、対象の違う2つの案内があります。混ぜずに読むことが大切です。
| 資料 | 案内の内容 | 何についての説明か |
|---|---|---|
| 開示報告書の見方PDF(令和5年12月版、Q3) | 支払情報の反映には、クレジット契約は1〜2ヵ月かかり、キャッシングは翌日までに反映される旨の記載 | お支払の情報が報告書に反映されるまでの目安 |
| CICが保有する信用情報(6. 登録・更新サイクル) | 貸金業法の対象は日次、その他(割賦など)は月次 | 会員会社が信用情報を登録・更新するサイクル |
どちらの資料も、個別の入金が「必ず何日後に反映される」と保証するものではありません。入金したはずの月の表示が気になるときは、22.報告日を確認し、必要に応じて登録元会社へ問い合わせましょう。
最後に、「24ヵ月」という数字の扱いを整理しておきます。
24ヵ月の表示と、記録の保有期間は別のもの
入金状況に表示されるのは、過去24ヵ月分です。一方、クレジット情報の保有期間は「契約期間中と契約終了後5年間」です。24ヵ月は入金記号の表示範囲であり、記録全体が2年で消えるという意味ではありません。
また、契約が終了した後や、27.経過状況が「更新停止」になった後に、月ごとの記号がどう推移するかは、今回確認したCIC公式資料には詳しく書かれていません。「何ヵ月たてば記号が必ず消える」と決めつけないでください。気になる場合は、ご自身の報告書の表示を確認し、登録元会社へ問い合わせるのが確実です。
4. 「異動」と契約の終了状況
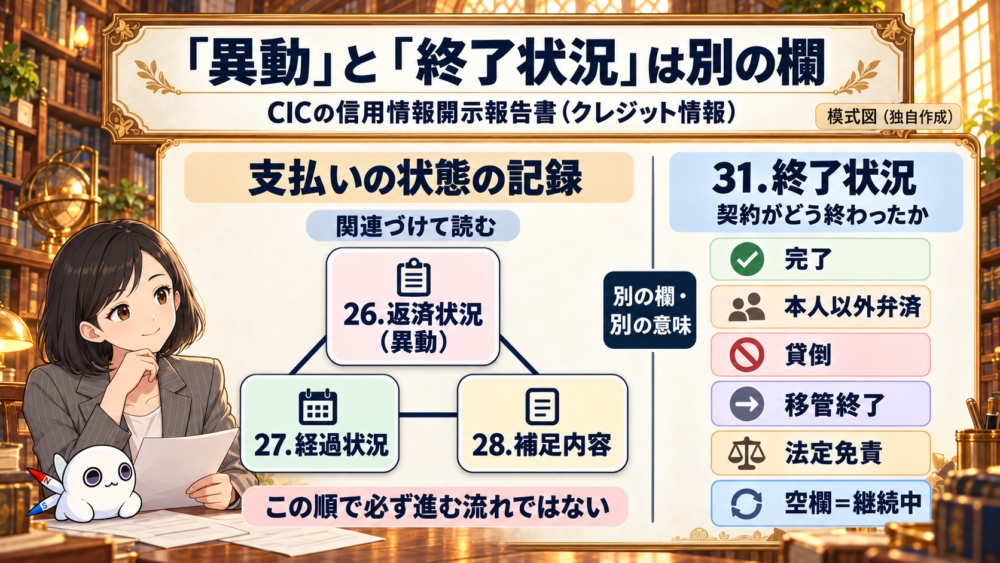
「異動」は、用語集でいう「呪い(事故情報)」のイメージで語られることの多い言葉です。ただ、報告書の上では、正式な定義を持つ1つの表示にすぎません。ここでは、異動に関わる欄と、契約の終わり方を示す欄を分けて確認します。まずは、26.返済状況の「異動」の定義からです。
26.返済状況の「異動」とは
CICの説明では、26.返済状況の「異動」は、次の3つのいずれかに当てはまる場合に表示されます。
- 返済日より61日以上または3ヵ月以上の支払遅延(延滞)があるもの、またはあったもの
- 返済ができなくなり、保証契約における保証履行が行われたもの
- 裁判所が破産を宣告したもの(破産手続開始の決定がされたもの)
「異動」に当てはまった場合は、延滞等が発生した日付(異動発生日)もあわせて表示されます。定義に「あったもの」が含まれている点にも注意が必要です。「異動」は、いま延滞中のものだけでなく、過去にあったものも対象に含む表示です。
出典:CIC「開示報告書の見方(詳細)」PDF(2/5ページ)、CIC「開示報告書の見方」PDF(ポイント解説4)
異動が登録された後、その後の経過は別の欄に記録されます。続けて見ていきましょう。
27.経過状況・28.補足内容・29〜30の金額
異動が発生した後の動きは、27.経過状況と28.補足内容に記録されます。関連する金額は29と30の欄です。
| 欄 | 表示 | 意味 |
|---|---|---|
| 27. 経過状況 | 更新停止 | クレジット会社等が毎月の更新をできなくなったもの |
| 支払条件変更 | 和解・再契約等により、支払条件(減額を除く)に変更が生じたもの | |
| 支払総額変更 | 和解・再契約等により、支払総額に変更(減額)が生じたもの | |
| 28. 補足内容 | 法的手続 | 破産手続の申請が行われたもの |
| 解消 | 支払が遅れていた未払い金を解消したもの(延滞解消日も表示) | |
| 29. 保証履行額 | 金額 | お客様に代わって保証会社が支払った金額 |
| 30. 金額 | 金額 | 27.経過状況や31.終了状況に応じて、支払総額変更の減額分、本人以外弁済の弁済額、債権譲渡時の残債額、法定免責額などを表示 |
28.補足内容の「解消」は、遅れていた未払い金が解消されたことを示します。「異動の記録が消えた」という意味ではない点に気をつけてください。27.経過状況にも経過状況発生日が表示されます。
出典:CIC「開示報告書の見方(詳細)」PDF(2〜3/5ページ)
ここまでが「支払いの状態」に関する欄です。次は、契約そのものがどう終わったかを示す31.終了状況を確認します。
31.終了状況:契約がどう終わったか
31.終了状況には、契約の終わり方が表示されます。主な表示は次の6つです。
| 表示 | 意味(CIC公式) |
|---|---|
| 完了 | 支払うべき金額が全額支払われ、契約が終了したもの(カードの場合、残高がなく解約したもの) |
| 本人以外弁済 | 本人以外(保証会社など)から支払がされたもの |
| 貸倒 | クレジット会社等が貸倒れとして処理したもの |
| 移管終了 | 複数契約の債権を一括管理(移管債権)するため終了扱いとしたもの、または契約(債権)を第三者に譲渡したもの |
| 法定免責 | 支払免除が法的に認められたもの(破産) |
| (空欄) | 契約が継続中のもの |
「完了」は、その月の支払いが済んだという意味ではありません。契約そのものが終了したことを示す表示です。毎月きちんと払っているカードでも、契約が続いていれば31.終了状況は空欄のままです。
出典:CIC「開示報告書の見方(詳細)」PDF(2/5ページ)、CIC「開示報告書の見方」PDF(ポイント解説5)
欄の最後の行には、状況に応じたコメントが表示されることもあります。
最終行に表示されるコメント
CICの説明では、次のような場合に最終行へコメントが表示されます。
- 未成年時に支払遅延(延滞)があるもの・あったもの:18歳以下、または20歳未満に発生した延滞である旨の注意コメント
- 支払停止の抗弁の申し立てがあったもの:登録会員が内容を確認中である旨のコメント
- 災害等が起こった地域に居住している場合:通常の更新が行われない場合がある旨や、災害救助法適用地域である旨のコメント
出典:CIC「開示報告書の見方(詳細)」PDF(3/5ページ)
異動の意味が分かると、多くの方が「では、いつ消えるのか」と考えます。最後に、その考え方を整理しておきましょう。
異動はいつ消える?報告書で確かめられるのは2.保有期限
報告書で確かめられるのは、2.保有期限です。契約が終了し、25.残債額が0円で31.終了状況にコメントがある場合は、22.報告日から5年後の月末に削除されると案内されています(第2節参照)。
契約が続いている場合は、2.保有期限は表示されません。この記事では、公式資料で確認できる範囲を超えて「異動は何年で必ず消える」とは断定しません。まずは、ご自身の報告書で31.終了状況と2.保有期限の表示を確かめてください。
5. 場所によって違う「空欄」の意味
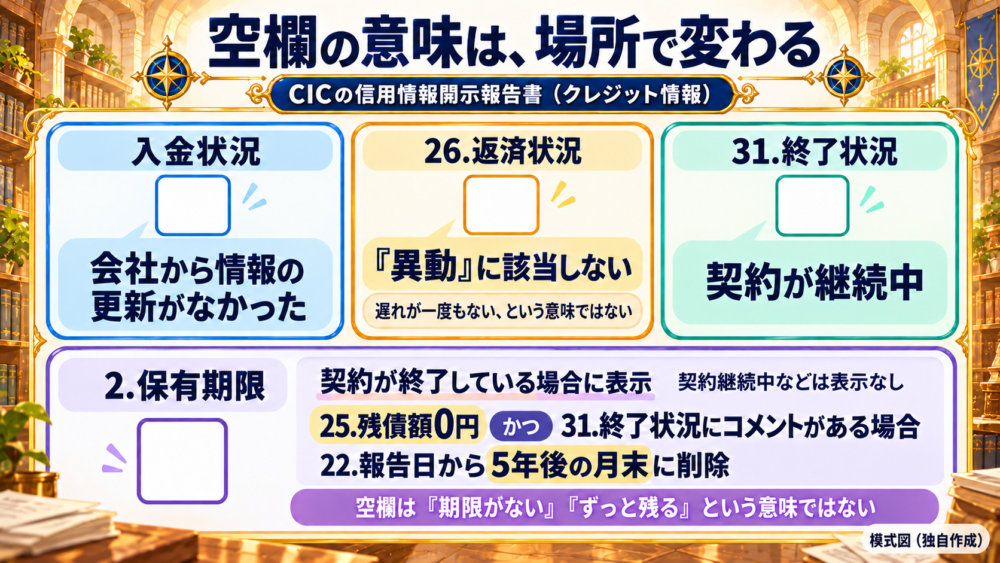
報告書には、何も書かれていない「空欄」が何か所も出てきます。ところが、この空欄の意味は、欄によってまったく違います。同じ白いマスでも、読み方を間違えると記録を誤解してしまうのです。代表的な4つの空欄を、表で比べてみましょう。
4つの空欄の比較表
それぞれの欄の場所と、空欄が意味することを並べました。
| 欄 | 場所 | 空欄の意味(CIC公式) | 読み違えやすい点 |
|---|---|---|---|
| 入金状況 | クレジット情報の月ごとのマス | クレジット会社等から情報の更新がなかった(例:クレジットの利用がない場合) | 「支払った」「問題なし」という意味ではない |
| 26. 返済状況 | お支払の状況のまとまり | 「異動」(61日以上または3ヵ月以上の支払遅延、保証履行、破産宣告)に該当しない | 短い遅れも含め、遅れが一度もなかったという意味ではない |
| 31. 終了状況 | お支払の状況のまとまり | 契約が継続中である | 「完了していない=問題がある」という意味ではない |
| 2. 保有期限 | 冒頭の独立項目(1.登録元会社の次。《属性》3〜11の前) | 保有期限は契約が終了している場合に表示されるため、継続中などは表示されない | 「期限がない」「ずっと残る」という意味ではない |
出典:CIC「開示報告書の見方(詳細)」PDF(1〜3/5ページ)、CIC FAQ 1088
表の中でも、特に誤解が多いのが26.返済状況の空欄です。読むときの注意点を確認しておきましょう。
空欄を読むときの注意点
26.返済状況が空欄なのは、その欄で定義されている「異動」に該当しないという意味です。「支払いが一度も遅れていない」ことの証明にはなりません。月ごとの入金の様子は、26.返済状況ではなく入金状況の記号で確かめます。
同じように、入金状況の空欄も「その月は問題なかった」という意味ではありません。空欄を見つけたら、どの欄の空欄なのかを最初に確かめる。これだけで、多くの読み違いを防げます。
6. 報告書だけでは分からないこと
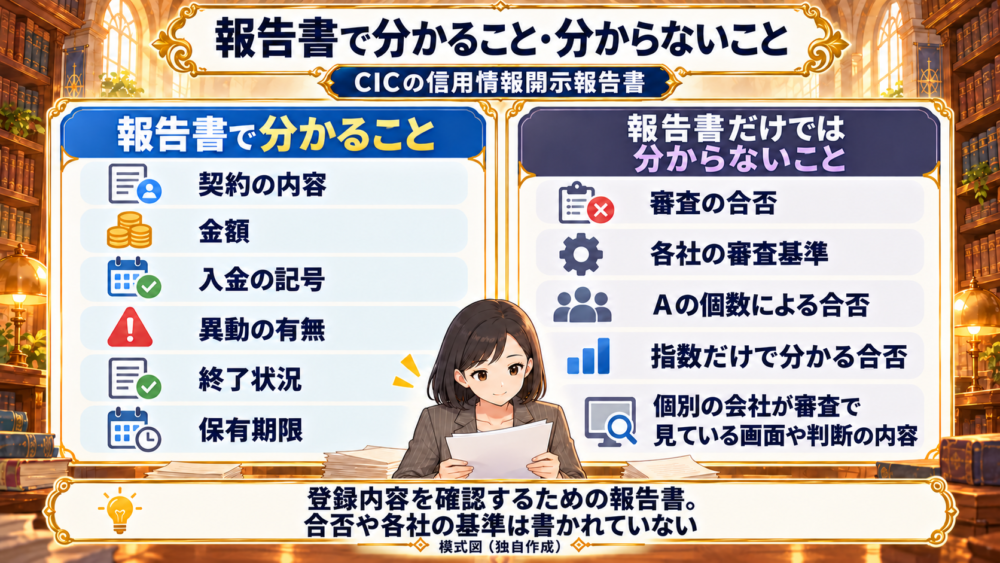
ここまでで、報告書に書かれている内容の読み方を確認してきました。この節では反対に、報告書だけでは分からないことを整理します。「Aがあるから通らない」「指数が何点なら大丈夫」といった思い込みを、公式資料の範囲で解いていきましょう。最初は、そもそも誰が審査をしているのかという点です。
CICは審査をしていない
CICは、クレジット契約やローンの審査を行っていません。審査は、加盟するクレジット会社等がそれぞれの基準で総合的に判断しています。
そのため、個別の取引について「通るかどうか」をCICに尋ねても、答えは得られません。報告書は、あくまで武具店(カード会社)が判断するときの材料のひとつです。
出典:CIC「開示報告書の見方」PDF(Q1)、CIC FAQ 1108
コンパスくん:ねぇねぇリクレさん!入金状況に「A」が1つあったら、もうカードは作れないの?
リクレさん:報告書だけでは、それは決まりません。CICは審査をしていませんし、個別の取引の可否には答えられないと公式に案内しています。
コンパスくん:じゃあ、Aは気にしなくていいってこと?
リクレさん:そうとも言い切れません。記録は、会社が判断するときの参考になります。どう判断するかは、会社ごとの基準しだいです。だからこそ、記録を正しく読んで、次の一歩を決めることが大切なんですよ。
同じように、点数で合否が分かると考えられがちなのが「指数」です。
指数(スコア)は何点なら審査に通る?
検索では「CIC スコア」「CIC 点数」とも呼ばれるのが、クレジット・ガイダンスの指数です。取引の事実をもとに算出された指標で、算出理由とあわせて報告書に表示されます。
ただし、CICは「何点以上なら審査に通るか」には答えられないと案内しています。会員会社が、それぞれの審査基準で総合的に判断しているためです。指数の点数だけで、合否は判断できません。
出典:CIC FAQ 1115
指数や算出理由の詳しい読み方は、CICクレジット・ガイダンスの指数と算出理由の見方で解説しています。
もうひとつ、よく検索される言葉があります。それが「ブラックリスト」です。
報告書で「ブラックリスト」は確認できる?
CICの項目説明に、「ブラックリスト」という名前の欄はありません。この言葉は、事故情報が登録された状態を指す通称として使われています。
報告書で確かめるべきなのは、通称ではなく実際の記録です。26.返済状況の「異動」、27.経過状況、31.終了状況などの表示を、第4節の定義に沿って読んでください。
次に、カード会社側から見える情報との違いを確認しましょう。
会員会社に見える情報は、本人の開示と同じではない
あなたが受け取る開示報告書と、会員会社(カード会社など)に提供される信用情報は、まったく同じではありません。CICは、次のような違いを案内しています。
- 会員会社には、登録元会社名と保有期限は回答されない
- 利用記録は、会員会社には提供されない
- 一部の表記が異なる場合がある
出典:CIC FAQ 1082
最後に、「あるはずの記録が出てこない」場合について確認します。
あるはずの記録が出てこないのはなぜ?
契約していたはずのカードやローンが報告書に載っていないことがあります。CICは、考えられる理由として次の4つを挙げています。
- 開示を申し込んだときの情報が、登録されている情報と一致していない
- 登録元会社によって情報が削除された
- CICに登録されていない
- 所定の保有期間が経過して削除された
開示では、カナ氏名・生年月日・契約申込に使用した電話番号(または運転免許証番号)の3項目で照合されます。たとえば、申込当時と今とで電話番号が違うと、一致しない場合があります。上の4つは考えられる理由であり、どれが当てはまるかは個別の状況によります。
出典:CIC FAQ 1087、CIC「開示報告書の見方」PDF(Q5)
7. 読んだ後の確認先・次の行動
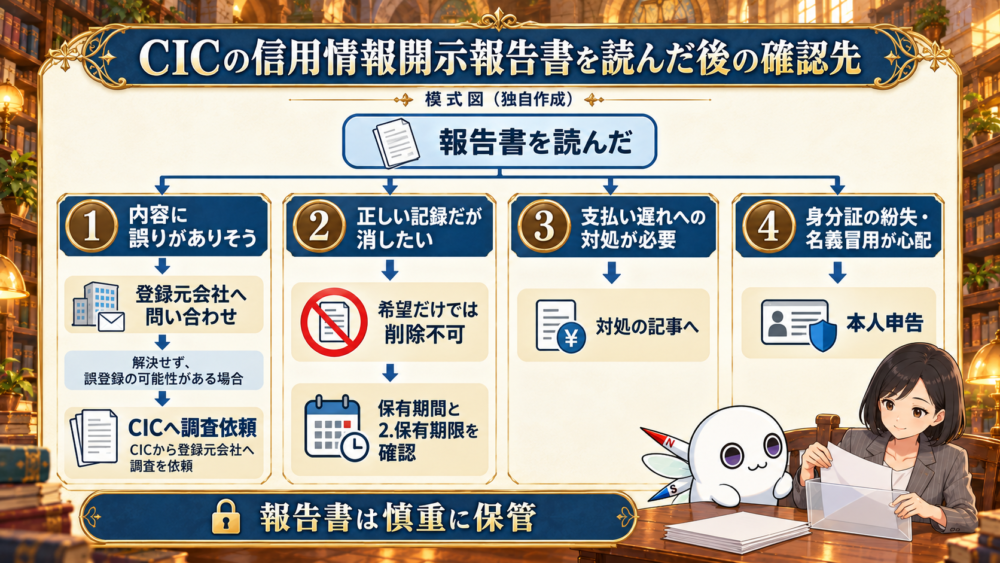
報告書を読み終えたら、次は「では、どうするか」です。読んだ結果によって、確認先や取るべき行動は変わります。状況ごとに、公式資料で案内されている進み方を確認していきましょう。まずは、内容に誤りがありそうな場合です。
内容に誤りがありそうなとき
信用情報の訂正・削除ができるのは、情報を登録した会社です。CICは、次の順番で確認するよう案内しています。
- 登録元会社へ問い合わせる:報告書の1.登録元会社に記載された会社へ、内容を確認する
- CICへ調査を依頼する:登録元会社へ問い合わせても解決せず、誤った情報が登録されている可能性がある場合は、本人の申出によりCICから登録元会社へ調査を依頼できる
問い合わせの前に、気になる記録について1.登録元会社・13.契約の内容・14.契約年月日・22.報告日と、気になった欄の名前(入金状況なら左から何番目のマスか)をメモしておきましょう。どの契約のどの表示についての質問なのかを、相手に伝えやすくなります。
出典:CIC FAQ 1084
一方で、記録が正しい場合はどうなるのでしょうか。ここは混同されやすいポイントです。
正しい記録は、希望だけでは消せない
情報の内容が事実であれば、延滞などの不利な情報でも、希望だけで訂正・削除することはできません。記録が消える場面は、次のように分けて考えます。
| 場面 | 扱い | 根拠 |
|---|---|---|
| 正しい取引の事実を、本人の希望で消したい | 所定の保有期間が過ぎる前に、希望だけで訂正・削除することはできない | 開示報告書の見方PDF(Q9) |
| 所定の保有期間が過ぎた | 情報区分ごとの保有期間の経過により削除される(クレジット情報は2.保有期限の表示も確認) | CICが保有する信用情報 |
| 本人申告情報を取り下げたい | 本人の申出により、保有期間内でも削除できる | CICが保有する信用情報 |
なお、参考情報のうち協会依頼情報の削除条件は、この記事では一律に説明していません。誤りの訂正と、正しい記録の削除は、まったく別の話だと覚えておきましょう。
報告書を読んで、支払いの遅れに向き合う必要が分かった方もいるかもしれません。
支払い遅れへの対処が必要なとき
入金状況に「A」がある、あるいはいま支払いが遅れているなど、対処が必要な状況もあるでしょう。報告書の読み方は、この記事で押さえたとおりです。次に何をすればよいかは、クレジットカードの支払いが遅れたときの確認と対処法で順番に解説しています。
記録の内容とは別に、身分証まわりの不安がある場合の手段も紹介しておきます。
身分証の紛失や名義冒用が心配なとき
運転免許証などを紛失した・盗まれた場合や、名義を冒用されるおそれがある場合は、CICに本人申告情報を登録できます。登録すると、会員会社へ注意を促す参考情報になります。申告内容には、証明書紛失や名義冒用などの区分があります。
出典:CIC「開示報告書の見方(詳細)」PDF(5/5ページ)
最後に、どの状況の方にも共通する注意点です。
開示報告書の取り扱いに注意する
開示報告書には、契約内容や残債額、支払状況などの機微な個人情報が記載されています。CICは2026年1月のお知らせで、第三者への安易な提供を控えるなど、慎重かつ厳重に取り扱うよう呼びかけています。
また、信用情報を支払能力の調査以外の目的(DMの発送や採用試験など)に使うことは、法令とCICの規約で禁止されています。報告書は、ご自身の記録を確認するための大切な書類として保管しましょう。
出典:CIC お知らせ(2026年1月27日)、CIC「信用情報の利用」
まとめ:記号の意味と「分からないこと」の境目を知って読む
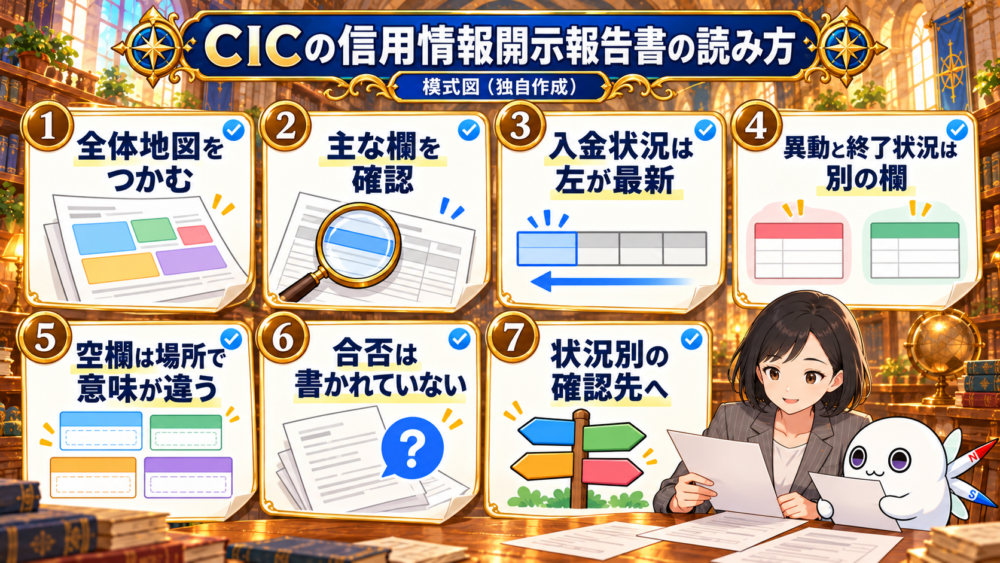
CIC開示報告書は、欄の場所と記号の意味さえ分かれば、自分で読み解ける書類です。この記事の要点を振り返っておきましょう。
- 報告書の中心は、契約ごとのクレジット情報。まず入金状況と26.返済状況を見る
- 22〜25の金額は、22.報告日を基準に読む。2.保有期限は終了した契約に表示され、条件を満たすと報告日から5年後の月末に削除される
- 入金状況は左が最新・24ヵ月分。記号は$・P・R・A・B・C・ハイフン・空欄の8種類
- 月ごとの「A」と、26.返済状況の「異動」は別の欄・別の基準。31.終了状況の「完了」は契約の終了を示す
- 空欄の意味は欄ごとに違う。26.返済状況の空欄は、遅れが一度もなかった証明ではない
- CICは審査をしておらず、Aの個数や指数の点数で合否を答えることはできない
- 誤りは登録元会社→CICの順に確認。正しい記録は希望だけでは消せない
次の一歩として、手元の報告書を開き、契約ごとに入金状況・26.返済状況・31.終了状況の3か所を見比べてみてください。気になる表示があれば、第7節の確認先へ進みましょう。指数の読み方はCICクレジット・ガイダンスの解説記事、支払い遅れへの対処は支払いが遅れたときの確認と対処法が次の道しるべになります。
最後に、読みながら迷いやすい点を短い質問と答えでまとめました。詳しい説明は、各リンク先の解説で確認してください。
よくある質問:迷いやすい7つのポイント
Q1. 入金状況は、どちらが新しい月ですか?
A. 一番左が最新で、右へ進むほど過去です。表示は過去24ヵ月分です。→第3節:入金状況の8記号と並び方
Q2. 入金状況に「A」があると、「異動」になりますか?
A. 「A」と「異動」は、表示される欄も基準も別です。「A」が1つあることは、「異動」の登録と同じ意味ではありません。→「A」と「異動」は別の欄・別の基準
Q3. 26.返済状況が空欄なら、遅れは一度もなかったのですか?
A. いいえ。「異動」に該当しないという意味です。月ごとの入金は入金状況の記号で確かめます。→第5節:場所によって違う「空欄」の意味
Q4. 31.終了状況の「完了」は、今月の支払いが済んだという意味ですか?
A. いいえ。全額が支払われ、契約が終了したことを示す表示です。→31.終了状況:契約がどう終わったか
Q5. 異動はいつ消えますか?
A. 報告書で確かめられるのは2.保有期限です。契約が終了し、残債額0円かつ31.終了状況にコメントがある場合は、22.報告日から5年後の月末に削除されると案内されています。→異動はいつ消える?
Q6. 指数(スコア)が何点なら審査に通りますか?
A. CICは「何点以上なら通るか」には答えられないと案内しています。審査は各社が独自の基準で総合的に判断します。→指数(スコア)は何点なら審査に通る?
Q7. 記録が間違っているかもしれないときは、どこに確認しますか?
A. まず1.登録元会社へ問い合わせ、解決しない場合はCICへ調査を依頼できます。問い合わせの前に、気になる記録の1.登録元会社・13.契約の内容・14.契約年月日・22.報告日と、気になった欄をメモしておくと伝えやすくなります。→第7節:読んだ後の確認先・次の行動
この記事の説明は、次のCIC公式資料に基づいています。
参考にしたCIC公式資料
- CIC よくあるご質問 1083「信用情報開示報告書の見方」
- CIC「開示報告書の見方」PDF(令和5年12月版)
- CIC「開示報告書の見方(詳細)」PDF
- CIC よくあるご質問 1088(入金状況)
- CIC よくあるご質問 1080(保証契約)
- CIC よくあるご質問 1081(社名が異なる場合)
- CIC よくあるご質問 1082(会員会社に提供される情報)
- CIC よくあるご質問 1084(誤りがある場合)
- CIC よくあるご質問 1087(情報が開示されない場合)
- CIC よくあるご質問 1108(審査について)
- CIC よくあるご質問 1115(クレジット・ガイダンスの指数)
- CIC「CICが保有する信用情報」
- CIC「信用情報の利用」
- CIC お知らせ(2026年1月27日)開示報告書の取り扱いについて