カードの支払いが遅れたと気付いた時、胸がざわつくのは自然なことです。「信用情報に傷がついたかも」と、夜中に検索を続けている方もいるでしょう。
「クレヒス修行でやり直すしかない」と考える方もいるかもしれません。ですが、修行の前に確かめておきたいことがあります。
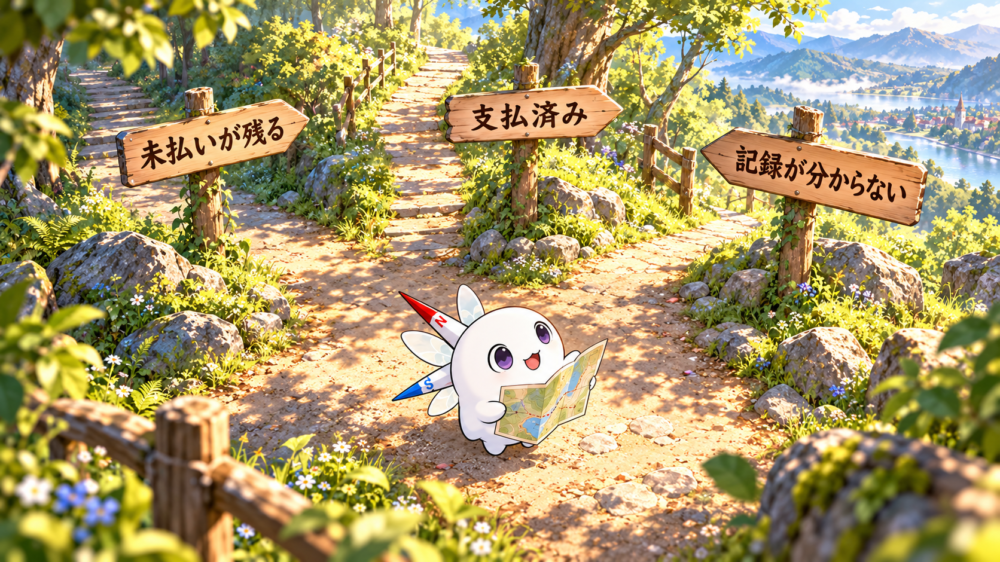
結論から言うと、先にやるべきは今の支払いと記録の状態を、入口別に確かめることです。入口は「未払いが残る」「支払済み」「記録が分からない」の3つです。
この記事では、毒(この世界での「支払いの遅れ」の呼び名)を受けた後の確認先を、入口ごとに案内します。冒険の書(信用情報=クレジットの契約や支払いの記録)の基本は、クレヒスの基本をまとめた記事でも紹介しています。
先に一つだけお伝えします。支払いが苦しい時に、新たな借入や新しいカードの申込みで穴を埋めるのは避けてください。困った時の相談先も、後半で紹介します。
カードの支払い遅れ後は、まず入口を選ぶ|未払いが残る・支払済み・記録が分からない
支払いが遅れた後の状況は、人によって違います。確認する場所も、入口によって変わります。まずは、自分がどこに立っているかを選びましょう。
3つの入口と、それぞれの最初の一歩を表にまとめました。自分に近い行を探してみてください。
3つの入口の早見表
| 入口 | こんな状況 | 最初に確認すること | 次の一手 |
|---|---|---|---|
| 未払いが残る | 引き落としができず、まだ払えていない | 武具店(カード発行会社)の支払い案内 | 案内どおりに支払う。見通しが立たなければ相談先へ |
| 支払済み | 遅れた分は、もう払った | カード会社で入金処理が済んだか | 記録を確かめたい時は、本人開示で該当欄を見る |
| 記録が分からない | 過去の遅れがどう載っているか分からない | 契約先と契約の種類 | 必要に応じて、信用情報の本人開示で確かめる |
入口が分かれば、読むべき章も絞れます。未払いが残る方は、ほかの何より先に、次の章の支払い確認から始めてください。
では、なぜ修行より先に確認が必要なのでしょうか。理由を見ていきます。
クレヒス修行(経験値稼ぎ)より先に確認する理由
クレヒス修行とは、カードを使って約束どおりに支払い、利用の実績を積み重ねていく取り組みです。この世界では「経験値稼ぎ」と呼んでいます。
ただ、実績づくりを考える前に、今の遅れが片付いているかを確かめる必要があります。未払いを放っておくと、遅れた状態がそのまま続くからです。
信用情報機関CICの説明では、開示報告書に「約束の日に入金がなかった月」を示す記号の欄があります。長い延滞などを示す「異動」という表示もあります(出典:CIC「信用情報開示報告書」表示項目の説明)。
また、「記録を見てから払おう」と順番を入れ替えるのも避けたいところです。記録の確認を待って、支払いの対応を後回しにしないでください。
修行のことは、支払いと記録の確認が済んでから考える。この順番を守るだけで、道に迷いにくくなります。
カードの未払いが残る人|まずカード発行会社(武具店)の支払い案内を確認
未払いが残っているなら、最優先は支払いです。ただし、払い方はカードごとに違います。ここでは、正しい窓口にたどり着くための確認を順に見ていきます。
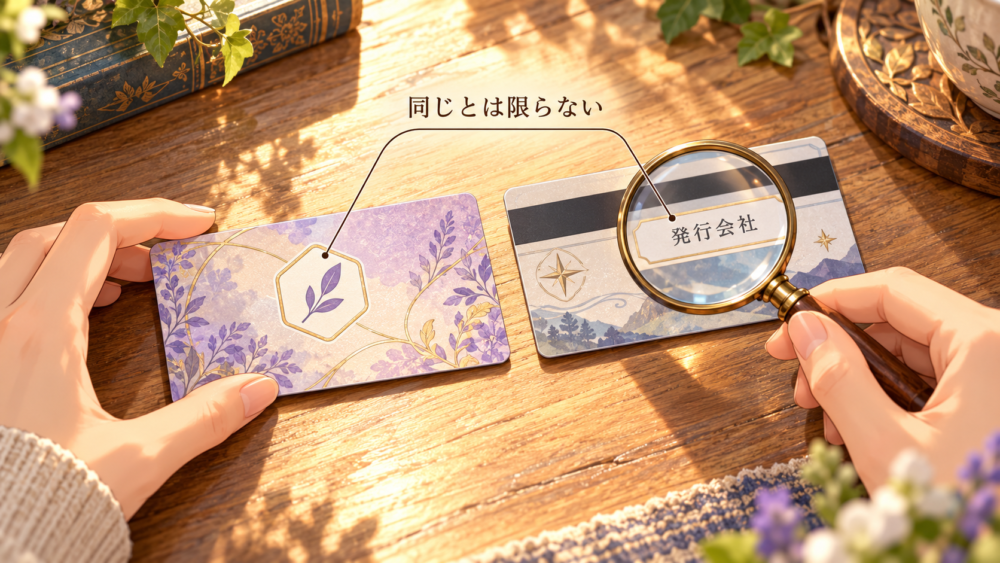
最初に確かめるのは、「どこの会社と契約したカードか」です。ここを取り違えると、問い合わせ先から間違えてしまいます。
五大クラン(国際ブランド)と武具店(カード発行会社)を区別する
カードには、VisaやJCBなどの国際ブランドのロゴがあります。この世界では「五大クラン」と呼ぶ一族の印です。
ただし、ロゴの会社が、あなたと契約した発行会社とは限りません。発行会社は、この世界でいう「武具店」です。
JCBの公式FAQでは、支払い方法は発行会社で異なると案内しています。カード裏面で発行会社を確かめ、JCB本体か、ほかのグループ・パートナー会社かで案内が分かれます(出典:JCB よくあるご質問)。
つまり、JCBのロゴがあっても、発行会社が株式会社ジェーシービーとは限りません。裏面で見つからない時は、会員サイトや届いた案内で契約先を確かめましょう。
発行会社が分かったら、次は支払い方法の確認です。ここに、よくある思い込みが潜んでいます。
「口座に入金すれば再引き落とし」と決めつけない
「口座にお金を入れておけば、また引き落とされるはず」と決めつけるのは危険です。再引き落としがあるか、振込が必要かは、会社や金融機関によって違うからです。
例えば三井住友カードのFAQでは、引き落とし口座の金融機関や支払日によって方法が異なると案内しています。会員サイトで支払い状況・金額・方法・振込先を確かめる流れです(出典:三井住友カード よくあるご質問)。
この記事では、具体的な期限や日付は載せていません。条件によって変わるため、必ずご自身のカード会社の案内で確かめてください。
発行会社を確かめ、その会社の案内どおりに支払う。これが、未払いが残る入口での第一歩です。
カードや契約を複数お持ちの方は、もう一つ気をつけたい点があります。
複数のカードや契約は1件ずつ確認する
遅れたのが1枚だけとは限りません。三井住友カードのFAQでも、複数のカードがある場合は各カードで確認するよう案内しています。
同じ会社でも、取引の種類が分かれていることがあります。次の3つは、別の取引として考えましょう。
- カードで買い物をした分(ショッピング)の支払い
- カードでお金を借りた分(キャッシング)の返済
- カードとは別に契約したカードローンの返済
「一つ払えば全部片付いた」とまとめず、契約ごとに確かめるのが安全です。支払いの見通しが立たない場合は、後半の相談先の章へ進んでください。
遅れた分を支払済みの人|入金処理と信用情報への反映を分けて確認
遅れた分を払い終えた方は、まずひと安心です。ただ、「払ったこと」と「記録に反映されること」は別の出来事です。2つを分けて考えると、余計な不安を抱えずに済みます。
最初に確かめたいのは、カード会社の側で処理が済んでいるかどうかです。
まずカード会社で入金処理が済んだかを確認
振り込んだ、入金した、というだけでは、処理の完了までは分かりません。会員サイトや支払い状況の案内で、入金が反映されたかを確かめましょう。
金額が合っているか、ほかに残っている請求がないかも、あわせて見ておくと安心です。複数の契約がある方は、1件ずつ確かめてください。
入金処理は、まずカード会社で確認する。信用情報は、確かめたい時に必要に応じて確認する。この2つは、別の作業として分けておきましょう。
では、信用情報にはいつ反映されるのでしょうか。ここは「いつも同じ」とは言えない部分です。
信用情報の更新時期は一律ではない
CIC(この世界でいう商人ギルド)の公式FAQでは、クレジットカード等の情報は原則月1回の更新とされています。ただし、締め日が会社ごとに違うため、時期は一律ではありません。
一方、ローンやキャッシング等は、新規契約や変更があった日の翌日までに登録・更新されると説明されています(出典:CIC よくあるご質問)。
この説明は、CICのものです。ほかの信用情報機関や、すべてのローンにそのまま当てはまるとは限りません。
また、記録には「報告日」時点の状態が載ります。報告日とは、カード会社などで利用状況が確定した日のことです。あなたが入金した日を示す項目ではありません。
そのため、払った直後に開示しても、前の状態のままに見えることがありえます。「何日待てば反映される」と言い切れる日数はありません。
もう一つ、支払済みの方が誤解しやすい点があります。「完了」という言葉の意味です。
その月の支払いが済んでも、契約の「完了」とは別
CICの開示報告書には、契約の終了状況を示す欄があります。そこでの「完了」は、契約の終了を含む表示です。
そのため、遅れた月の分を払っただけで「完了」になるとは限りません。月の支払いと、契約全体の終わりは別の話です。
さらにCICは、登録内容が事実であれば訂正・削除はできないと案内しています(出典:CIC よくあるご質問)。払えば過去の遅れがすぐ消える、とはいえません。
なお、過去の月の記号が後から別の記号に変わるかどうかは、確認できた公式資料には書かれていません。記録が消える時期については、延滞履歴が消える時期を扱った記事で案内しています。
遅れの記録が分からない人|信用情報(冒険の書)で見る場所
支払いが遅れた後、「もう異動になったのでは」と不安になる方もいるでしょう。まずはその疑問から答えます。そのうえで、冒険の書のどこを見ればいいかを確かめましょう。
答えの鍵は、「異動」がどんな時に表示されるかです。ここを押さえると、記録の見え方が大きく変わります。
支払い遅れ=すぐ異動?CICの信用情報で見る「異動」と「A」
支払いが遅れたら、すぐに「異動」になるのでしょうか。CICが示す異動の条件を見ると、遅れたという事実だけでは、直ちに異動とは判断できません。
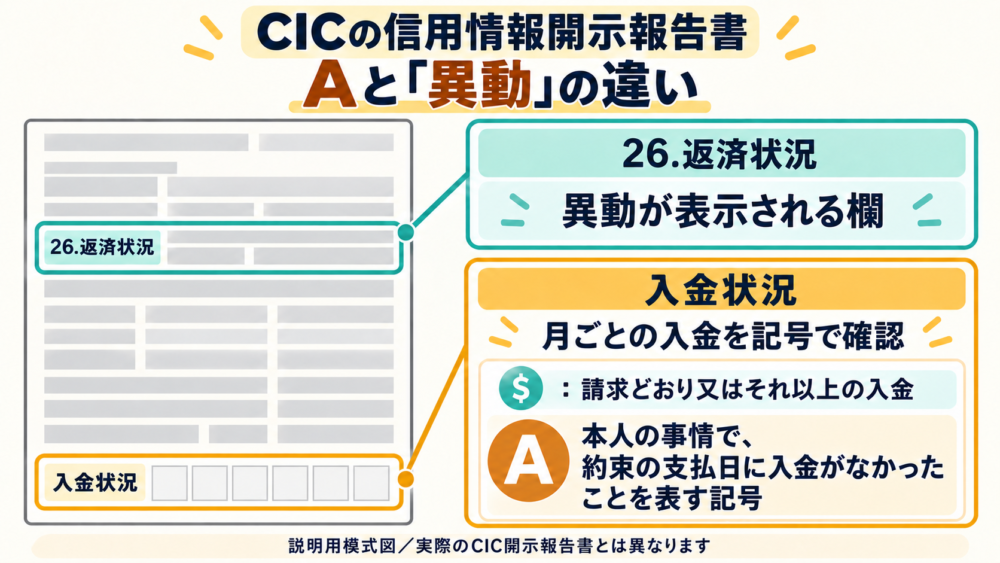
「異動」は、CICの信用情報開示報告書の「返済状況」欄に表示されるものです。61日以上または3か月以上の延滞、保証の履行、破産手続開始の決定などの場合です(出典:CIC「信用情報開示報告書」表示項目の説明)。
一方、同じ報告書の「入金状況」欄には、月ごとの記号が並びます。「A」は、本人の事情で、約束の日に入金がなかった月を示す記号です。
えっ!1日遅れただけで、もう「異動」になっちゃうの!?
落ち着いてくださいね。「A」と「異動」は、載る欄がそもそも違うのです。ただ、何日までなら大丈夫とも言い切れません。まずは支払い先の案内を確かめましょう。
「1日遅れたら即異動」も、「61日未満なら影響なし」も、どちらも決めつけです。入金がなかった月は「A」が記録される欄があるため、日数だけで安心とは言えません。
欄の違いが分かったら、次は記録に並ぶ数字の意味も押さえておきましょう。
報告日・入金額・残債額の意味
CICの説明によると、支払いの状況は次の3つの言葉で表されます。
- 報告日:カード会社などで、利用状況が確定した日付
- 入金額:報告日までに、カード会社などへ入金した金額
- 残債額:報告日の時点で残っている支払いの残高
どれも「報告日時点」の状態です。入金した日が報告日より後なら、その入金はまだ表示に含まれていないことがあります。
数字や記号だけを見て、自分で「問題なし」「異動確定」と判断しないことが大切です。分からない表示は、登録元のカード会社に確かめましょう。
各欄や記号の詳しい読み方は、CICの信用情報開示報告書の詳しい読み方を解説した記事で案内しています。
では、自分の記録はどうやって確かめればいいのでしょうか。
確かめたい時はCICの本人開示(真実の水晶)へ
この世界では、信用情報の本人開示を「真実の水晶」と呼びます。自分の冒険の書を、自分の目で確かめる手続きです。
CICの本人開示では、登録されている契約内容・支払状況・借入残高・申込記録などを確認できます。方法はインターネットと郵送があります(出典:CIC「情報開示とは」)。
分かるのは、CICに登録されている情報です。ほかの信用情報機関の記録や、カード会社の審査の判断まで分かるわけではありません。
具体的な申込みの手順は、CICの開示請求の手順を扱った記事で案内しています。信用情報機関ごとの違いは、3つの情報機関(ギルド)を紹介した記事が参考になります。
なお、未払いが残っている方は、開示より先に支払いの対応を進めてください。
信用情報に疑問がある時・カードの支払いが苦しい時の相談先
開示してみたら、身に覚えのない記録があった。払いたくても、見通しが立たない。そんな時も、一人で抱え込む必要はありません。状況に合った窓口を知っておきましょう。
まずは、記録の内容に疑問がある場合です。先に、言葉の違いを整理しておきます。
正しい記録は本人の希望では消せない。誤りなら登録元へ、次にCICへ
記録に関わる言葉には、「更新」「訂正」「削除」があります。似ていますが、意味は違います。
- 更新:カード会社などの報告で、最新の残高や支払状況が反映されること
- 訂正:事実と違う登録内容を、正しい内容に直すこと
- 削除:誤った内容を消すことや、決まりに基づいて登録情報が消えること
CICは、登録内容が事実であれば訂正・削除はできないと案内しています。正しい記録を、本人の希望で消してもらうことはできません。
一方、事実と違う記録がありそうな時は、次の順で動きます(出典:CIC よくあるご質問)。
- まず、登録元のカード会社などに問い合わせる
- 解決せず、誤りの可能性が残る場合は、本人の申し出でCICから登録元へ調査を依頼できる
CICが、本人の希望だけで直接書き換えるわけではありません。調査で誤りが分かった場合に、登録元の会社が対応する仕組みです。
次に、支払いそのものが難しい場合の相談先です。
支払いの見通しが立たない時はJCCOへ
公益財団法人日本クレジットカウンセリング協会(JCCO)は、「多重債務ほっとライン」で債務の相談を受け付けています(出典:JCCO「多重債務ほっとライン」)。
消費者の債務に関することを幅広く相談でき、助言や適切な機関の紹介、面接相談の予約を案内しています。家計のこと、返済や整理の方法も相談の対象です。
可能な場合は、無料の任意整理にも対応しています。任意整理とは、借りた相手との話し合いで、返し方を整え直す手続きです。
ただし、相談すれば必ず減額できる、というものではありません。それでも、困りごとがある段階で頼ってよい窓口です。返済のために新たな借入やカードの申込みをする前に、まず相談を考えてください。
クレジットカードの支払い遅れQ&A
最後に、支払いの遅れについて、検索候補(サジェスト)で実際に確認できた疑問に答えます。本文の要点を、短くおさらいする形です。
まずは、検索候補に出てくる「何日まで」「何回まで」という疑問からです。
Q. 支払いの遅れは、何日まで・何回まで大丈夫?
確認できた公式資料には、「何日まで」「何回まで」なら大丈夫という一律の基準は示されていません。
入金がなかった月は「A」が記録される欄があり、長い延滞などは「異動」として別の欄に表示されます。日数や回数で安心材料を探すより、気付いた時点で発行会社の案内を確かめましょう。
もう一つ、支払い後によく浮かぶ疑問です。
Q. 遅れた分を払えば、記録は消えますか?
CICは、登録内容が事実であれば訂正・削除はできないと案内しています。支払いによって反映されるのは、最新の入金額や残債額などの情報です。
記録が消える時期については、延滞履歴が消える時期を扱った記事で案内しています。
まとめ|支払い遅れ後は、修行の前に入口別の確認から始めよう
支払いが遅れた後にやることは、入口によって違います。最後に、それぞれの次の一手を振り返りましょう。
- 未払いが残る人:発行会社を確かめ、その会社の案内どおりに支払う。見通しが立たなければJCCOへ相談する
- 支払済みの人:カード会社で入金処理を確かめる。記録は報告日時点の状態なので、必要に応じて本人開示で確認する
- 記録が分からない人:「A」と「異動」の欄を区別し、CICの本人開示で確かめる。誤りが疑わしければ登録元へ問い合わせる
支払いや記録の確認が済んだことだけを理由に、新しい利用や申込みを始める必要はありません。ブラック情報が消えた後の利用実績づくりについては、その段階の方に向けたクレヒス修行の記事で扱っています。
まずは、表の中から自分の入口を一つ選んでみてください。それが、迷わず進むための最初の一歩です。