本記事にはプロモーションを含みます。
「もしかして、この延滞…全部バレてる?」その不安、現実に起こっています
「武具(クレジットカード)の支払いを、うっかり延滞してしまった…」
「スマホ代の分割払いが、少し遅れちゃった…」
そんな時、ふと頭をよぎる不安はありませんか?
「このことって、ほかの武具店(カード会社)や、将来ローンを組みたい銀行にも全部バレているんだろうか…?」
残念ながら、その心配は当たっています。答えはYES。ひとつの会社で起きた支払いのトラブルは、ほかの金融機関にも伝わる仕組みになっています。
でも、安心してください。これはあなたを陥れるための仕組みではありません。「筒抜け」の正体は、CRIN(クリン)やFINE(ファイン)、IDEA(イデア)と呼ばれる、信用情報を共有するためのネットワークです。いわば、ギルド(信用情報機関)同士を結ぶ「情報の通り道」です。
なぜこんな仕組みがあるのでしょう? きっかけは、いくつもの会社から返せる以上のお金を借りてしまい、生活が立ち行かなくなる「多重債務」の問題です。会社同士が情報を共有すれば、一人に貸しすぎるのを防げます。つまりこれは、私たち自身を守るセーフティネットでもあるのです。
そもそも「冒険の書(信用情報)」に何が書かれるのかは、【クレヒスとは?】クレジットカードの信用情報|基本知識をわかりやすく解説で詳しく紹介しています。この記事では、その記録が「どうやって会社の間を行き来するのか」を解き明かします。
- あなたの冒険の書を預かる3つのギルド、CIC・JICC・KSCって何者?
- ギルドをつなぐ道「CRIN」「FINE」「IDEA」は何が違うの?
- いわゆる「ブラックリスト」には、何が、いつまで記録されるの?
- 自分の冒険の書を確認して、未来のために育てていく方法
読み終える頃には、信用情報の仕組みがストンと腑に落ちているはずです。自分の「お金の信用」と前向きに向き合うための知識を、一緒に学んでいきましょう。
第1章:あなたの冒険の書を預かる3つのギルド ― CIC・JICC・KSCの役割と特徴
武具やローンの利用履歴は、いわば「お金に関する通信簿」です。これを集めて管理しているのが、日本に3つあるギルド(信用情報機関)です。それぞれ得意な分野が違うので、まずは顔ぶれと役割を知ることから始めましょう。
CIC(商人ギルド)― 武具と分割払いの記録係
CICは、私たちの生活に最も身近なギルドです。大賢者の古文書【割賦販売法】とは?クレカ利用者を守る法律のポイントをやさしく解説で紹介した割賦販売法と、貸金業法の両方で、国から指定を受けています。
- 主な仲間たち:クレジットカード会社、信販会社、携帯電話会社(スマホ本体の分割払い)、リース会社、保証会社、消費者金融会社などが加盟しています。
- 集めている情報:武具の利用履歴や、買い物の分割払い、スマホ本体代の支払い状況など、日々の取引の記録が中心です。スマホの分割払いについては【冒険の記録】スマホの分割払いでクレヒスは育つ?仕組みと注意点で詳しく解説しています。
- 誕生の背景:1984年に設立されました。クレジット会社がそれぞれ持っていた情報をまとめ、安全に使える仕組みを作るためです。
JICC(傭兵ギルド)― お金を借りた記録をがっちりキャッチ
JICCは、主に消費者金融業界の情報を集めてきたギルドです。
- 主な仲間たち:消費者金融会社が中心ですが、クレジットカード会社や銀行系の会社なども加盟しています。
- 集めている情報:キャッシングやカードローンの契約内容、借入額、返済の記録など、「お金を借りる」ことに関する情報が集まっています。
- 誕生の背景:1972年に消費者金融業界の最初の情報センターが生まれました。各地のセンターが統合を重ね、2009年に今の「日本信用情報機構」になりました。貸金業法で国から指定を受けたギルドです。
KSC(王立銀行)― 銀行ローンと官報の記録を守る砦
KSC(全国銀行個人信用情報センター)は、その名の通り、銀行業界のギルドです。
- 主な仲間たち:銀行や信用金庫、政府系の金融機関、信用保証協会のほか、銀行から推薦を受けたクレジットカード会社や保証会社などが加盟しています。
- 集めている情報:住宅ローンや自動車ローン、銀行カードローンなどの取引の記録が中心です。さらに、国が発行する「官報」に載った自己破産や個人再生の情報も登録しているのが大きな特徴です。
- 運営:全国の銀行が加盟する全国銀行協会(全銀協)が設置・運営しています。
面白いのは、この3つのギルドが、最初から協力し合っていたわけではないことです。それぞれ「クレジット業界」「消費者金融業界」「銀行業界」という別々の世界で生まれました。しかし、業界をまたいで借金を重ねてしまう人が増えると、「情報を共有しないと防げない」という流れが生まれます。こうして1987年3月に、3つのギルドをつなぐCRINが始まりました。
3つのギルドそれぞれの特徴は、【冒険の舞台を知る】3つの情報機関(ギルド)の特徴と役割でさらに詳しく紹介しています。
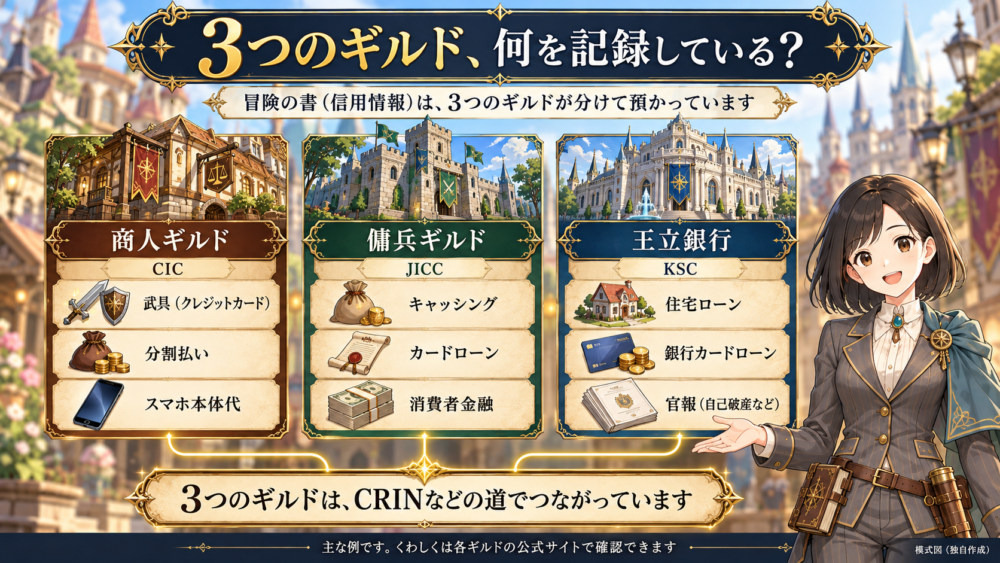
日本の3つのギルド(信用情報機関)の比較
| ギルド(略称/正式名称) | 主な加盟会員 | 主な登録情報 | 特徴 |
| CIC(商人ギルド/株式会社シー・アイ・シー) | クレジットカード会社、信販会社、携帯電話会社、リース会社など | 武具の利用履歴、商品の分割払いの状況 | 「日々の信用」の専門家。割賦販売法と貸金業法の両方で国から指定を受けている。 |
| JICC(傭兵ギルド/株式会社日本信用情報機構) | 消費者金融会社、クレジットカード会社、銀行系の会社など | キャッシング・カードローンの契約や返済の状況、借入残高 | 「お金を借りる記録」の専門家。消費者金融業界が母体。貸金業法で国から指定を受けている。 |
| KSC(王立銀行/全国銀行個人信用情報センター) | 銀行、信用金庫、信用保証協会、日本学生支援機構など | 住宅ローン・自動車ローン、銀行カードローン、官報情報(自己破産・個人再生) | 「大きなローン」の守り手。全国銀行協会が運営。官報情報を7年間登録する。 |
第2章:ギルドをつなぐ3つの道 ― CRIN・FINE・IDEAの仕組みと違い
3つのギルドは、それぞれ独立しているだけではありません。目的の違う3つのネットワークで、お互いに情報を交換しています。ここでは、審査の裏側で使われている「情報の通り道」を順番に見ていきましょう。
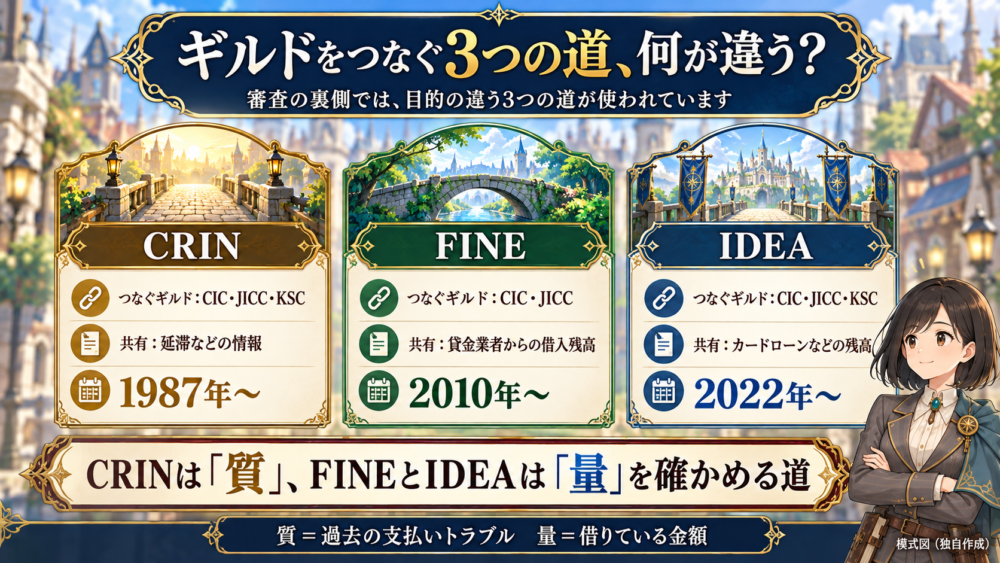
CRIN(ギルド間の公認ルート)―「延滞などの情報」を共有する道
CRINは、この記事の核心ともいえる、最も基本的なネットワークです。
- 目的:延滞や代位弁済(保証会社による肩代わり)など、返済に関するネガティブな情報を共有することです。返済する力があるかを、各社が正しく判断するために使われます。
- 参加しているギルド:CIC、JICC、KSCの3つすべてが参加しています。だからこそ、どの業界で起きたトラブルも、ほかの業界に伝わるのです。
- 共有される情報:
- 延滞などの情報(いつ発生したか、どんな種類か、など)
- 本人を特定するための情報や、契約の内容
- 本人確認書類をなくした・盗まれた、などの本人からの申告(なりすまし防止のため)
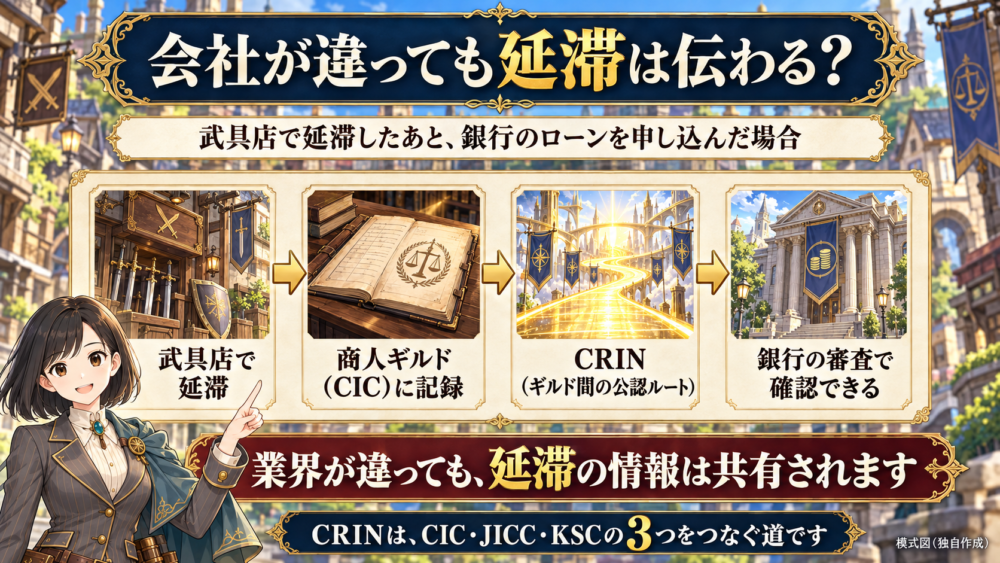
- あなたのケースに当てはめると…:武具店(CIC加盟)で延滞したとします。その後、銀行で新しいローンを申し込むと、銀行は審査でKSCに照会します。このとき、CRINを通じてCIC側の延滞の情報も確認できる、というわけです。審査でどんな点が見られるかは、【審査官の思考を読む】スコアリング(採点方法)の仕組みを解き明かすで解説しています。
当時の私は、ひとつの武具店に断られても「別の武具店なら通るかもしれない」と考えていました。だから断られるたびに、申し込み先を変えていました。
その申し込みが全部ギルドに残っていると知ったのは、後になってからです。開示した冒険の書は、何十ページにもなっていました。
短い期間に申し込みを重ねると、それ自体が試練(審査)で不利になることがあります。詳しくは【冒険の書の罠】申し込みブラックとは?短期間での複数申し込みが危険な理由と対策をご覧ください。
FINE(商人ギルドと傭兵ギルドの連携ルート)―「借入の残高」を共有する道
FINEは、もう少し専門的なネットワークです。2010年3月に始まりました。
- 目的:貸金業法の「総量規制」を守るためです。総量規制とは、貸金業者からの借入を原則「年収の3分の1まで」とするルールです。貸金業者は、このネットワークで一人ひとりの借入の総額を確かめています。
- 参加しているギルド:CICとJICCの2つです。銀行の貸付は総量規制の対象外なので、KSCは参加していません。
- 共有される情報:消費者金融やカードのキャッシングなど、貸金業者からの借入残高や申し込みの情報です。CRINがネガティブな情報中心なのに対し、FINEはきちんと返済中の借入も共有されます。
IDEA(イデア)―「カードローンの残高」を3つのギルドで共有する道
IDEAは、2022年5月に始まった、いちばん新しいネットワークです。
- 目的:カードローンなどの審査で、一人ひとりの借金の総額をより正確に把握するためです。銀行カードローンは総量規制の対象外ですが、IDEAによって銀行と貸金業者の両方の残高を合わせて確かめられるようになりました。
- 参加しているギルド:CIC、JICC、KSCの3つすべてです。
- 共有される情報:KSCは、銀行などのカードローンやキャッシングの残高を提供します。CICとJICCは、貸金業者からの借入の情報を提供します。
ここで大切なのは、3つの道の目的の違いです。CRINは、ギルドが自主的に運用している道で、「過去に支払いのトラブルはないか?」という質を確かめます。FINEは、貸金業法で義務付けられた道で、「これ以上貸したら法律違反にならないか?」という量を確かめます。IDEAは、銀行のカードローンまで含めて量を確かめる道です。この違いが分かると、なぜ道が3つもあるのかがスッキリ理解できます。
第3章:「呪われし者の烙印(ブラックリスト)」の正体 ― 何が、いつまで記録されるの?
支払いのトラブルで最も気になるのが、「ブラックリストに載る」という言葉ではないでしょうか。ここでは、その正体と、記録が残る期間を詳しく見ていきましょう。
「ブラックリスト」という名前の名簿は、ない
まず一番大切なことから。「ブラックリスト」という名前の名簿は、どこにも存在しません。ギルドの記録に、長期の延滞などの事故情報(呪い)が登録された状態を指す俗語です。CICでは、この状態を「異動」と表示します。呪いが登録されると、新しい武具やローンの試練で「返済に不安あり」と判断され、契約がとても難しくなります。
どんな呪いが、いつまで残るのか?
呪いが残る期間は、その内容と、記録しているギルドによって異なります。ここが一番のポイントなので、しっかり押さえておきましょう。
- 延滞(毒)
- どんなとき?:CICでは、返済日から61日以上または3か月以上支払いが遅れると「異動」になります。それより短い遅れでも、CICでは入金状況の欄に「A」(未入金)などの記号で残ります。遅れた後にまず何を確かめるかは、クレジットカード支払い遅れの初手とは、修行前に毒の状態を知ることで解説しています。
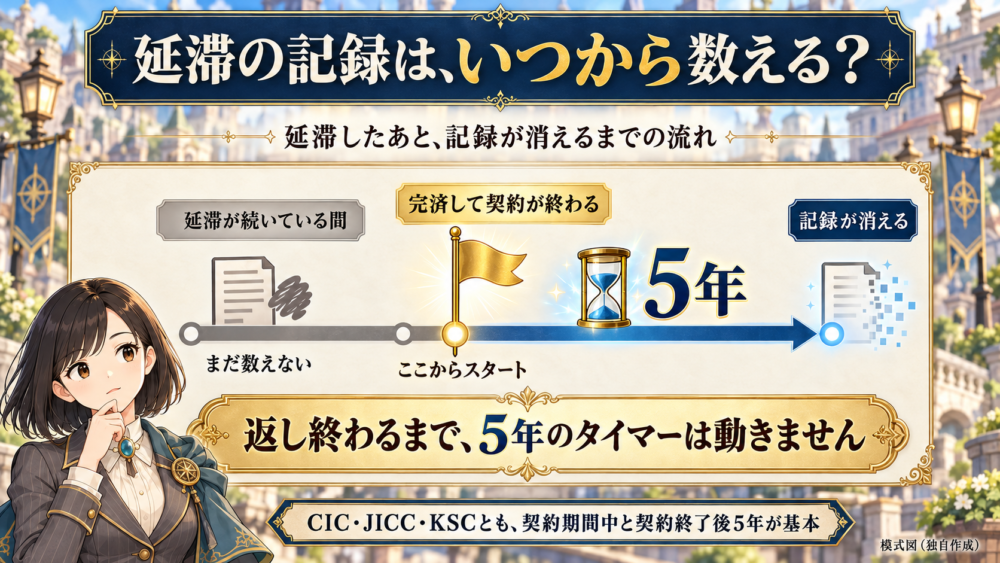
- いつまで?:3つのギルドとも、契約期間中と、契約が終わってから5年が基本です。重要なのは、返し終わるまでは「5年」のカウントが始まらないこと。完済して契約が終わって、初めてタイマーが動き出します。
- 代位弁済・保証履行(代わりに返済してもらった)
- どんなとき?:返済ができなくなり、あなたの代わりに保証会社が金融機関へお金を支払った状態です。この瞬間から、あなたは保証会社にお金を返す義務を負います。
- いつまで?:CICとJICCは、契約期間中と契約終了後5年です。KSCは、契約が終わった日(完済していなければ完済した日)から5年です。
- 債務整理(借金の整理手続き)
- 任意整理:弁護士などを通じ、裁判所を使わずに会社と交渉して返済計画を見直す手続きです。ギルドによって記録のされ方が違います。
JICC:「債務整理」として登録され、契約期間中と契約終了後5年残ります。
CICとKSC:「任意整理」という項目はありません。ただし、手続き中に返済が止まって長く遅れれば、延滞として記録されます。「項目がないから記録されない」と考えるのは誤解なので注意しましょう。
- 任意整理:弁護士などを通じ、裁判所を使わずに会社と交渉して返済計画を見直す手続きです。ギルドによって記録のされ方が違います。
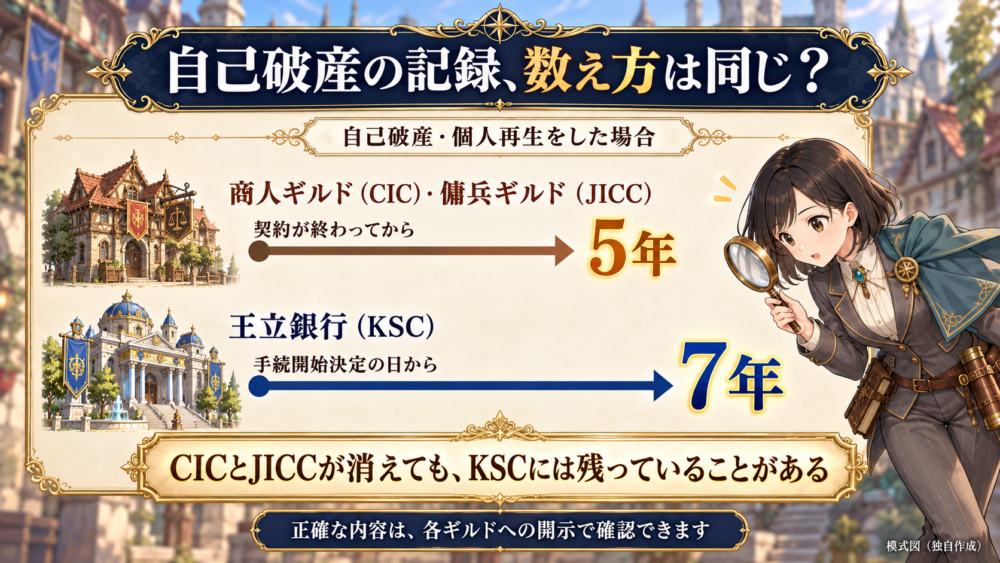
- 個人再生・自己破産:裁判所を通じて、借金を大幅に減らしたり、免除してもらったりする手続きです。3つのギルドすべてに記録が残りますが、期間の数え方が違います。
- CICとJICC:その契約の記録として、契約期間中と契約終了後5年残ります。
- KSC:官報に載った「破産手続開始決定」や「再生手続開始決定」の日から7年残ります。
ここに、信用情報の大きな落とし穴があります。KSCは、手続きが始まった日から7年と数えます。CICとJICCは、契約が終わってから5年と数えます。数え方が違うため、CICとJICCの記録が消えても、KSCにはまだ残っていることがあるのです。
えっ!CICの記録が消えたら、もう全部のギルドで呪いが解けたと思ってたよ!
そこが落とし穴なんです。住宅ローンなど銀行の試練に挑む前は、KSCも開示して確かめておきましょう。
ギルドの外に残る記録 ―「武具店からの永久追放(社内ブラック)」
ギルドの記録が消えても、まだ安心はできません。そこには「社内ブラック」という、もう一つの壁があります。
- 社内ブラックとは?:延滞や債務整理で迷惑をかけた会社やそのグループ会社が、自社の台帳に独自に残し続ける記録のことです。ギルドのルールとは関係がありません。
- どんな影響が?:この記録は、ギルドの記録よりずっと長く残るといわれています。そのため、ギルドの記録がきれいになっても、トラブルを起こした会社やその系列(例:A銀行で問題を起こしたら、AカードやA保証など)では、新しい契約が難しいことがあります。くわしくは社内ブラックとは?カード会社の台帳に残る永久追放の正体と対策で解説しています。
主な事故情報(呪い)の登録期間
| 事故情報の種類 | CIC(商人ギルド) | JICC(傭兵ギルド) | KSC(王立銀行) |
| 延滞(CICでは61日以上または3か月以上で「異動」) | 契約期間中と契約終了後5年 | 契約期間中と契約終了後5年 | 契約期間中と契約終了日(未完済なら完済日)から5年 |
| 代位弁済・保証履行 | 契約期間中と契約終了後5年 | 契約期間中と契約終了後5年 | 契約期間中と契約終了日(未完済なら完済日)から5年 |
| 任意整理 | 項目はないが、返済が止まれば延滞として記録される | 「債務整理」として登録。契約期間中と契約終了後5年 | 項目はないが、返済が止まれば延滞として記録される |
| 個人再生 | 契約期間中と契約終了後5年 | 契約期間中と契約終了後5年 | 再生手続開始決定の日から7年(官報情報) |
| 自己破産 | 契約期間中と契約終了後5年 | 契約期間中と契約終了後5年 | 破産手続開始決定の日から7年(官報情報) |
注:2026年10月時点の各ギルドの公式情報をもとにした一般的な期間です。JICCは、2019年9月30日以前の契約だと登録期間の決まりが異なります。正確な内容は、必ずご自身の情報を開示して確かめてください。
延滞の記録がどう消えていくのか、回復までの道のりは【復活のロードマップ】延滞履歴はいつ消える?CICのブラック情報からの回復法を5ステップで徹底解説で詳しく紹介しています。
第4章:未来のための実践ガイド ― 冒険の書の「確認・育成・修復」マニュアル
仕組みが分かったら、次はいよいよ実践編です。自分の冒険の書を「確認」し、上手に「育て」、もしもの時には「修復」するための方法を紹介します。
Step 1. まずは現在地を確認!自分の冒険の書を開示しよう
何事も、まずは自分の現在地を知ることから。審査に落ちた理由が知りたい、情報が正しいか確かめたい、過去の呪いが消えたか確認したい。そんな時は、ギルドに自分の情報を開示してもらいましょう。
3つのギルドの開示方法(2026年10月時点)
| ギルド | おすすめの方法 | 手数料 | 結果が見られるまで |
| CIC | インターネット(マイナンバーカードと、CICに登録されている電話番号が必要) | 500円 | その場ですぐ |
| JICC | スマホアプリ(マイナンバーカードで本人確認) | 700円 | 1〜3日程度(土日祝日・年末年始を除く) |
| KSC | インターネット(マイナンバーカードで本人確認) | 800円 | 後日、メールで届くURLからダウンロード |
どのギルドも郵送でも申し込めます(手数料はCIC 1,500円、KSC 2,403円など)。手続きの最新情報は、各ギルドの公式サイトで確かめてください。CICの開示手順は、【水晶玉で現在地確認】CICの信用情報を自分で開示請求する完全ガイド|スマホで即日完結で画面ごとに解説しています。
- 報告書のココをチェック!
- CIC:「返済状況」の欄に「異動」の文字があれば要注意です。「入金状況」の欄には、過去の支払いの記録が記号で並びます。「$」は請求どおりの入金、「A」は本人の事情で期日に入金がなかったことを表します。くわしい見方はCIC開示報告書の見方|入金状況の8つの記号・空欄・異動の読み方をご覧ください。
- JICC:「異動参考情報」の欄に、「延滞」や「債務整理」などの記載がないか確かめましょう。
- KSC:「返済区分」に「延滞」の文字がないか、「代位弁済」の記載がないかを確かめます。官報情報の欄もあわせて見ておきましょう。
Step 2. 冒険の書を育てる!経験値稼ぎ(良いクレヒス)の作り方
呪いがない、あるいは消えた後は、良い記録を積み上げるステージです。良いクレヒス(クレジットヒストリー)は、将来の試練で心強い味方になります。
- 期日どおりに支払う:これが一番大事な基本の「き」です。少額でも、約束どおりに支払うことが信用の土台になります。
- コツコツ使い続ける:武具をまったく使わないと、記録がなさすぎて返済する力を判断できず、かえって試練で不利になることがあります。これが「無貌の仮面(スーパーホワイト)」です。くわしくは【無貌の仮面】スーパーホワイトとは?顔を失った勇者の末路と呪いを解く方法をご覧ください。公共料金や携帯代などの毎月の支払いを武具に設定し、きちんと払い続けると、安定した実績が作れます。
- 短い期間にたくさん申し込まない:武具やローンの申し込みの記録は、6か月残ります。短い期間に何社も申し込むと「お金に困っているのかな?」と警戒されます。申し込みは1社ずつ、間を空けるのが賢明です。
経験値稼ぎを今日から始めるための具体的な手順は、【クレヒス修行入門】ブラック明けから審査落ちを防ぐ!今日始める3つのことでまとめています。
Step 3. もしもの時の対処法!ダメージを小さく抑えるには
万が一、冒険の書に問題が見つかっても、慌てないでください。対処法はあります。
- 情報が間違っていたら?(訂正の依頼)
- 完済したはずなのに延滞のままになっているなど、事実と違う情報が載っていたら、訂正を求めることができます。
- どうすればいい?:ギルドではなく、その情報を登録した会社(武具店など)に連絡するのが正解です。ギルドは会社から届いた情報を預かっているだけなので、ギルド自身では書き換えられません。
- 古い借金の「時効」を主張する(時効の援用)
- 長い間(原則5年)返済も請求もないままの借金は、時効が成立している可能性があります。この場合、「時効なので払いません」と相手に伝える(時効の援用)ことで、返済の義務がなくなります。
- 注意点:途中で一部でも支払ったり、借金を認めたりすると、時効のカウントがリセットされることがあります。成立しているかの判断は難しいので、弁護士や司法書士に相談しましょう。
時効の援用をしたら、冒険の書もすぐにきれいになるのかな?
支払いの義務はなくなりますが、記録がどう変わるかは会社やギルドによって違います。手続きの後に開示して、自分の目で確かめましょう。
未来のリスクに備える!自分を守るための制度
トラブルを未然に防ぐための制度も知っておくと安心です。
- 本人申告の制度
- 運転免許証などの本人確認書類をなくしたり盗まれたりした時に、ギルドへ申告しておく制度です。この申告はCRINで3つのギルドに共有されます。誰かがあなたの名前を悪用しようとしても、会社が気づきやすくなります。ただし、100%防げるわけではないので注意は必要です。
- 貸付自粛制度
- 浪費やギャンブルなどで借金がやめられない人が、自分から「これ以上貸さないでください」と申告する制度です。日本貸金業協会か、KSC(全国銀行個人信用情報センター)で受け付けています。登録は5年で、本人が申し出れば取り消せます。自分ではコントロールが難しい時の、最後の砦として使えます。
結論:つながった信用の世界を、自信を持って歩むために
長い道のりでしたが、もう一度最初の疑問に立ち返ってみましょう。日本の信用情報の仕組みは、CRINなどのネットワークによって、意図的に「筒抜け」になるよう作られています。一つの延滞が、業界を越えて、あなたのお金の取引全体に影響することがあるのです。
しかし、この仕組みは私たちを縛るためだけのものではありません。多重債務という痛い経験から生まれた、私たち自身を借りすぎから守るためのセーフティネットです。
仕組みを正しく理解し、日々の支払いを大切にし、時には開示を使って現在地を確かめる。そうすれば、漠然とした不安から解放され、「信用」という大切な財産を自分で守れるようになります。
つながった信用の世界は、決して怖いものではありません。ルールを知り、誠実に向き合えば、あなたの人生を支える頼もしい味方になってくれるはずです。
これから信用を育てる相棒の武具を探すなら、【クレヒス修行の教科書】未来の信用を育てる!あなたにピッタリの相棒クレカ10選も参考にしてください。
※この記事は、2026年10月時点の各信用情報機関の公式情報をもとにしています。お金に関する判断をする前には、ご自身の情報を開示して確かめ、必要に応じて専門家に相談してください。